İkame araç nedir sorusunun kısa cevabı, aracınız onarımdayken kullanmanız için geçici olarak verilen başka bir araçtır. Bu hizmet çoğunlukla kasko poliçesine eklenen özel şart ya da asistans teminatıyla sağlanır. Kazada karşı taraftan istenen ve günlük kira karşılığı olarak hesaplanan tutar ise ayrı bir tazminat kalemidir, tahmini hesabı ikame araç bedeli hesaplama aracında görülebilir.
İçindekiler
Bu sayfa hizmetin kendisini anlatır. Hangi poliçede bulunduğu, nasıl alındığı, ne kadar süre verildiği ve verilmezse ne yapılacağı sırayla açıklanır. Trafik sigortasının bu konudaki sınırı da ayrıca açıklanır.
İkame Araç Nedir, Ne Demek?
“İkame” kelimesi yerine koyma anlamına gelir. İkame araç ne demek sorusunun karşılığı, kullanılamayan aracın yerine geçici olarak konulan araçtır. Sigorta dilinde bu, poliçede yazılı şartlarla sigortalıya verilen bir hizmettir.
Kaza, arıza ya da hırsızlık sonrası araç serviste kaldığında günlük hayat aksar. İkame araç bu boşluğu belirli bir süre ve araç sınıfı içinde kapatır. Aracı genellikle sigortacının anlaşmalı olduğu kiralama ya da asistans firması teslim eder.
Bir hizmet olarak ikame araç ile tazminat olarak ikame araç talebi farklı şeylerdir. Hizmette sigortacı size araç verir. Tazminatta ise kendi imkanınızla kiraladığınız aracın ya da araçtan yoksun kaldığınız günlerin karşılığını zarar verenden istersiniz.
İkame araç nedir diye sorulduğunda çoğu zaman üç ayrı durum kastedilir. Birincisi kasko poliçesindeki hizmettir. İkincisi kazada kusurlu taraftan istenen kiralama gideridir. Üçüncüsü ise üreticinin ya da servisin kendi taahhüdüyle verdiği araçtır. Bu ayrım, kime başvurulacağını belirler.
Kaskoda İkame Araç Teminatı Nasıl Çalışır?
Kasko genel şartlarında “ikame araç” adıyla bir teminat yoktur. Genel şartların A.4 maddesi ise bazı halleri ancak ek sözleşmeyle teminata alınabilecek riskler olarak sayar. Bunlardan biri, aracın onarımı ya da tam hasar tazminatı ödenene kadar geçen sürede poliçedeki limitle sınırlı kullanım ve gelir kaybıdır (A.4.8).[1]
Ek teminatın adı poliçeden poliçeye değişir. “İkame araç”, “kiralık araç hizmeti” ya da “kullanım kaybı” gibi başlıklar altında yer alabilir. Hangi başlık kullanılırsa kullanılsın, belirleyici olan o satırdaki süre ve limit şartıdır.
Uygulamada kasko ikame araç hakkı bu ek sözleşme ya da poliçeye eklenen özel şartlarla sağlanır. Genel şartlar sigortalı aleyhine olmamak kaydıyla özel şart konulmasına izin verir (C.11). Güncel metin SEDDK genel şartlar sayfasında yayımlanır.
Poliçede teminat varsa sigortacı bunu yerine getirmekle yükümlüdür. Yargıtay, tek taraflı bir kazada genişletilmiş kasko poliçesine dayanan ikame araç talebini kabul eden tahkim kararını onamıştır.[2]
“Poliçe gereğince ikame araç bedelinin teminat dahilinde olmasına”
Yargıtay 4. Hukuk Dairesi, E.2022/6957, K.2024/2653, 11.03.2024 (düzelterek onama, oybirliği)
Kaskoda ikame araç teminatı, değer kaybı teminatı gibi ayrı bir satırdır. İkisinin de genel şartlarda bulunmadığını ve poliçeye bağlı olduğunu kasko değer kaybı öder mi yazısı da gösterir.
İkame Araç Süresi: Kaç Gün Verilir?
Genel şartlarda sabit bir gün sayısı yoktur. İkame araç süresi, yıllık kullanım hakkı ve verilecek aracın sınıfı poliçenin özel şartlarında ya da asistans eki bölümünde yazar. Aynı şirketin farklı ürünlerinde bile bu şartlar değişebilir.
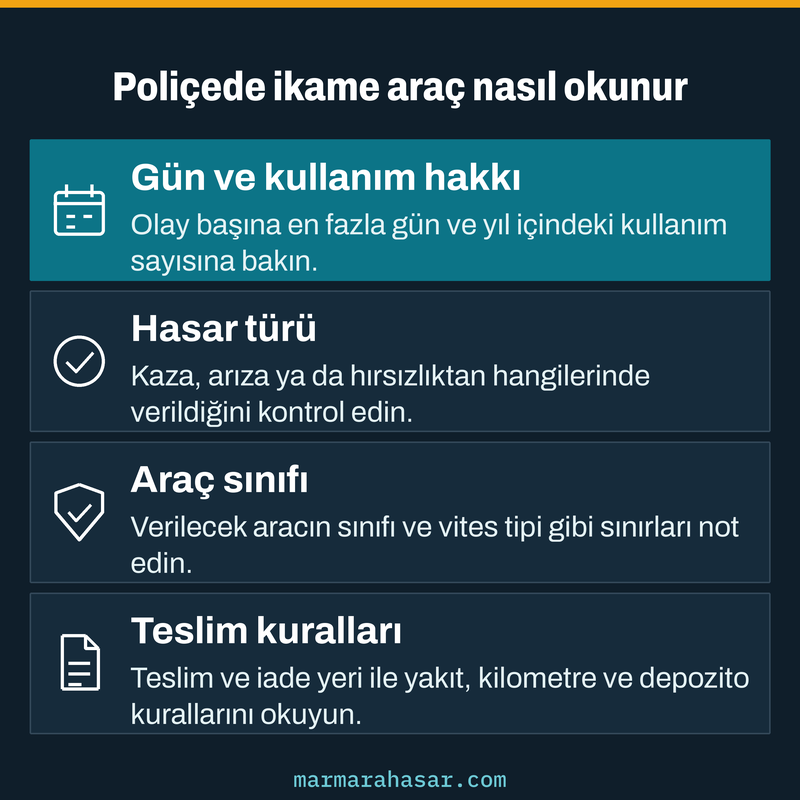
Poliçeyi okurken şu satırlara bakın:
- Olay başına verilen en fazla gün ve yıl içindeki kullanım sayısı.
- Kaza, arıza ve hırsızlıktan hangilerinde verildiği.
- Araç sınıfı ve vites tipi gibi sınırlar.
- Teslim ve iade yeri ile yakıt, kilometre ve depozito kuralları.
ÖnemliSüre dolduğunda araç iade edilir. Onarım uzasa bile poliçedeki gün sınırını aşan kullanımın gideri, ayrı bir anlaşma yoksa sigortalıya kalabilir.
İkame Araç Nasıl Alınır?
İkame araç almanın ilk şartı hasarın sigortacıya bildirilmiş olmasıdır. Kasko genel şartları, sigortalının rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirimde bulunmasını ister (B.1.1). Hasar ihbarı yazılı yapılacaksa sigortaya hasar ihbar dilekçesi örneği kullanılabilir.
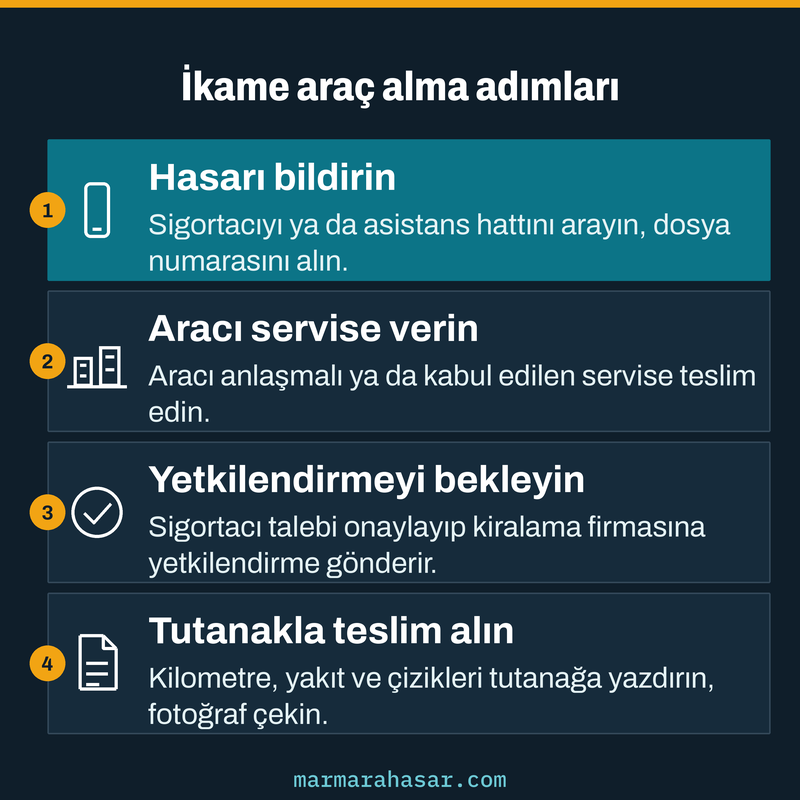
Ardından süreç şu sırayla ilerler:
- Sigortacının ya da poliçedeki asistans hattının aranması ve hasar dosya numarasının alınması.
- Aracın anlaşmalı ya da kabul edilen servise teslim edilmesi.
- Sigortacının ikame araç talebini onaylaması ve kiralama firmasına yetkilendirme göndermesi.
- Aracın teslim alınması ve teslim tutanağının imzalanması.
İkame araç nedir ve nasıl alınır sorularının pratik cevabı bu sıralamadadır. Talebi hasar ihbarıyla aynı anda iletmek, onayın gecikmesini önler. Bazı poliçelerde ikame aracın verilmesi bu yetkilendirme yazısına bağlıdır. Yetkilendirme olmadan kendiniz araç kiralarsanız gideri sonradan alamayabilirsiniz. Dosyanın durumunu hasar dosyası sorgulama yollarıyla takip edebilirsiniz.
Teslim tutanağındaki kilometre, yakıt seviyesi ve mevcut çizikler iade sırasında karşılaştırılır. Teslimde fotoğraf çekmek sonradan çıkabilecek tartışmayı azaltır.
NotBeş iş günlük bildirim süresi, SEDDK sitesinde yayımlanan Kara Araçları Kasko Sigortası Genel Şartları B.1.1 maddesinden alınmıştır (yürürlük 01.04.2013, erişim 19.10.2026). Poliçede sigortalı lehine farklı bir süre yazılabilir.
Trafik Sigortası İkame Aracı Karşılar mı?
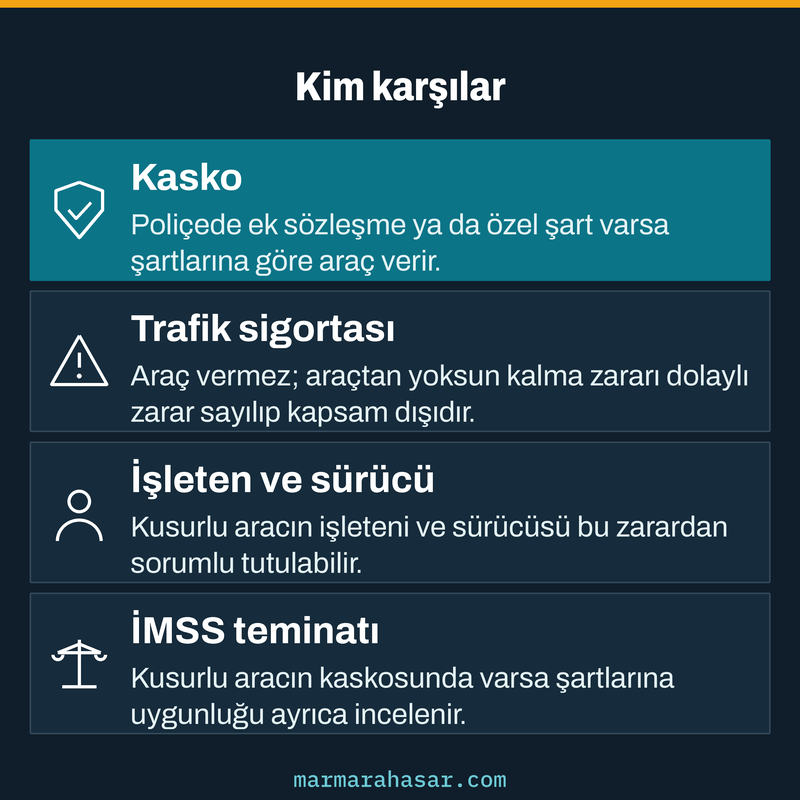
Zorunlu trafik sigortası size araç vermez, ikame araç hizmeti bu sigortanın konusu değildir. Trafik sigortası kusurlu aracın üçüncü kişilere verdiği zararı karşılayan bir sorumluluk sigortasıdır. Karayolları Trafik Kanunu m.91 bu sigortayı işletenin m.85’teki sorumluluğu için zorunlu tutar.
Araçtan yoksun kalmanın parasal karşılığı da trafik sigortasından istenemez. 2918 sayılı Kanun m.92/k, 7327 sayılı Kanunla eklenen ve 19.06.2021 tarihinde yürürlüğe giren hükümle gelir kaybı, kar kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararları kapsam dışında sayar. Genel Şartların A.6/k bendi aynı kuralı tekrarlar.[3]
Yargıtay da araç mahrumiyeti zararının trafik sigortası teminatı dışında kaldığını kabul eden tahkim kararını onamıştır.[4]
“Araç mahrumiyeti zararının, gerçek zarar dışında aracın hasarlanması nedeniyle uğranılan dolaylı bir zarar olması sebebiyle poliçe teminatı kapsamında olmamasına”
Yargıtay 4. Hukuk Dairesi, E.2023/8085, K.2023/11250, 24.10.2023 (onama, oybirliği)
NotKural, 19.10.2026 tarihinde 2918 sayılı Kanun ile Zorunlu Mali Sorumluluk Sigortası Genel Şartlarının derlenmiş metninden kontrol edildi. Yargıtay’ın 2023 sonrası kararları arasında bu konuda bir içtihat değişikliği görülmedi.
Karşı Taraftan İkame Araç Talebi: İşleten ve Sürücü
Trafik sigortasının ödememesi zararın sahipsiz kaldığı anlamına gelmez. Kusurlu aracın işleteni, aracın işletilmesinden doğan zarardan 2918 sayılı Kanun m.85’e göre sorumludur. Kusurlu sürücü de haksız fiil kuralları uyarınca (Türk Borçlar Kanunu m.49) sorumlu tutulabilir.
Yargıtay’ın onadığı bir dosyada değer kaybı işleten ve trafik sigortacısından birlikte alınmıştır. Araç kiralamadan doğan alacak ise yalnız işleten şirketten tahsil edilmiştir.[5] Bu dosyadaki kaza 2011 tarihlidir, m.92/k hükmü o tarihte yoktu. Kiralama alacağının yalnız işletene yüklenmesi mahkeme hükmüdür. Yargıtay bu konuda ayrı bir gerekçe yazmadan kararı onamıştır. Kusurlu aracın kasko poliçesinde ihtiyari mali sorumluluk teminatı varsa, talebin o teminatın şartlarına uyup uymadığı ayrıca incelenir.
Bu talebin tutarı ve hesabı araç mahrumiyet bedeli konusudur; hesap için araç mahrumiyet bedeli hesaplama aracına bakılabilir. Karşı tarafa yazılı talep göndermek için ikame araç mahrumiyet bedeli ihtarnamesi örneği kullanılabilir. Tahmini günlük tutar için araç mahrumiyet bedeli hesaplama aracına bakılabilir.
Talebin oranı kusura göre belirlenir. Kusur oranına katılmıyorsanız itiraz yolu kusur oranına itiraz yazısında anlatılır.
Üretici Servis Onarımında ve Mini Onarımda İkame Araç
Üreticinin bedelsiz onarım taahhüdü kapsamında serviste kalan araç için verilen ikame araç bir sigorta teminatı değildir. Bu durumda hak, satış sırasında verilen belgede ve satıcının ya da yetkili servisin taahhüdünde aranır. Kasko poliçesi bu durumda kural olarak devreye girmez, çünkü ortada sigortalı bir riziko yoktur.
Mini onarım, bazı kasko ürünlerinde küçük hasarlar için sunulan ek bir hizmettir. Mini onarımda ikame araç verilip verilmediği poliçenin asistans ya da ek hizmetler bölümünde yazar. Bu bölümde ikame araçtan söz edilmiyorsa hizmetin buna da yayıldığı varsayılmamalıdır.
İkame Araç Verilmezse Ne Olur?
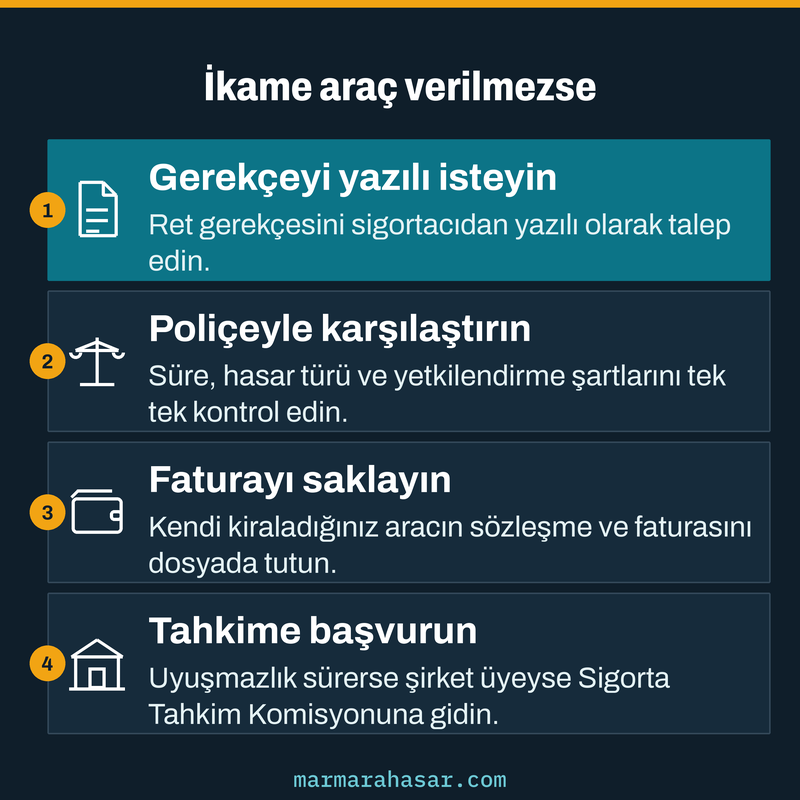
Önce sigortacıdan ret gerekçesini yazılı isteyin. Gerekçeyi poliçedeki ikame araç satırıyla karşılaştırın. Sürenin dolup dolmadığına, hasar türünün kapsamda olup olmadığına ve yetkilendirmenin alınıp alınmadığına bakın. Teminatın kapsam dışı kaldığını ispat yükü sigortacıdadır (Türk Ticaret Kanunu m.1409/2).
Teminat olduğu halde araç verilmemişse, kendi kiraladığınız aracın faturası poliçedeki limit ve süre içinde sigortacıdan talep edilebilir. Uyuşmazlık sürerse şirket tahkim sistemine üyeyse Sigorta Tahkim Komisyonuna başvurulabilir.[6] Başvuru metni için sigorta tahkim komisyonu başvuru dilekçesi örneği kullanılabilir.
Sigortacıya yazılı başvuru, tahkim başvurusunun da ön şartıdır. Telefonla yaptığınız talebin yazılı bir kaydını oluşturun. E-posta ya da şirketin başvuru kanalı bu kayıt için kullanılabilir.
UyarıKiralama faturasını, sözleşmesini ve sigortacıyla yazışmalarınızı saklayın. Faturası olmayan kiralama gideri hem sigortacıya hem karşı tarafa karşı ispatı zorlaştırır.
Aynı konunun başka yönleri için araç mahrumiyet bedeli yazısına bakılabilir.
İkame Araç Hakkında Sık Sorulan Sorular
İkame araç nedir?
Aracınız onarımdayken kullanmanız için geçici olarak verilen araçtır. Çoğunlukla kasko poliçesine eklenen özel şart ya da asistans teminatıyla sağlanır.
Kasko ikame araç verir mi?
Kasko genel şartlarında ikame araç teminatı yoktur. Poliçenize ek sözleşme ya da özel şart olarak eklenmişse, oradaki süre ve sınıf şartlarıyla verilir.
İkame araç kaç gün verilir?
Genel şartlarda sabit bir süre yoktur. Gün sayısı ve yıllık kullanım hakkı poliçenin özel şartlarında ya da asistans bölümünde yazar.
Trafik sigortası ikame araç verir mi?
Hayır. Trafik sigortası araç vermez, araçtan yoksun kalma zararı da dolaylı zarar sayılarak kapsam dışında tutulur. Bu zarar kusurlu aracın işleteninden istenebilir.
İkame araç yetkilendirme yazısı nedir?
Sigortacının ya da asistans firmasının kiralama firmasına gönderdiği onaydır. Bazı poliçelerde ikame araç bu onay olmadan teslim edilmez.
İkame araç verilmezse ne yapılır?
Ret gerekçesi yazılı istenir ve poliçeyle karşılaştırılır. Teminat varsa kiralama faturası sigortacıdan istenebilir, uyuşmazlıkta tahkime başvurulabilir.
Kaynaklar
- Kara Araçları Kasko Sigortası Genel Şartları A.4.8 ve C.11 (yürürlük 01.04.2013, SEDDK sitesinde yayımlanan metin, erişim 19.10.2026). ↩
- Yargıtay 4. Hukuk Dairesi, E.2022/6957, K.2024/2653, 11.03.2024 (düzelterek onama, oybirliği). ↩
- 2918 sayılı Karayolları Trafik Kanunu m.85, m.91 ve m.92/k ile Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları A.6/k (RG 12.06.2026/33278 değişikliği işlenmiş derlenmiş metin). ↩
- Yargıtay 4. Hukuk Dairesi, E.2023/8085, K.2023/11250, 24.10.2023 (onama, oybirliği). ↩
- Yargıtay 4. Hukuk Dairesi, E.2023/3592, K.2023/9873, 27.09.2023 (onama, oybirliği). ↩
- 6102 sayılı Türk Ticaret Kanunu m.1409 ve 5684 sayılı Sigortacılık Kanunu m.30. ↩