
Araç Değer Kaybını Kim Öder?
Araç kazalarında değer kaybını kim öder sorusunun cevabı nettir. Bedeli, kazada kusurlu bulunan tarafın zorunlu trafik sigortası öder. Ödenecek tutar kusur oranına ve poliçe limitine göre değişir.
Değer Kaybından Sorumlu Tarafın Belirlenmesi
Trafik kazasında zarar, kusurlu davranan taraftan talep edilir. 6098 sayılı Türk Borçlar Kanunu m.49 uyarınca kusurlu ve hukuka aykırı bir fiille başkasına zarar veren, bu zararı gidermekle yükümlüdür.[1]
Motorlu aracın işletilmesinden doğan sorumluluk ise 2918 sayılı Karayolları Trafik Kanunu m.85 ile ayrıca düzenlenmiştir.[2] İşleten, sürücünün kusurundan kendi kusuru gibi sorumlu tutulur.
Değer kaybının tanımı ve hukuki dayanağı araç değer kaybı nedir yazısında ayrıntılı anlatılıyor. Bu yazı yalnızca ödeme sorumluluğuna odaklanır.
Önemli: Değer kaybı talebi, kazada kusuru bulunmayan veya kısmen kusurlu taraf içindir. Tam kusurlu sürücü kendi aracındaki değer kaybını talep edemez.
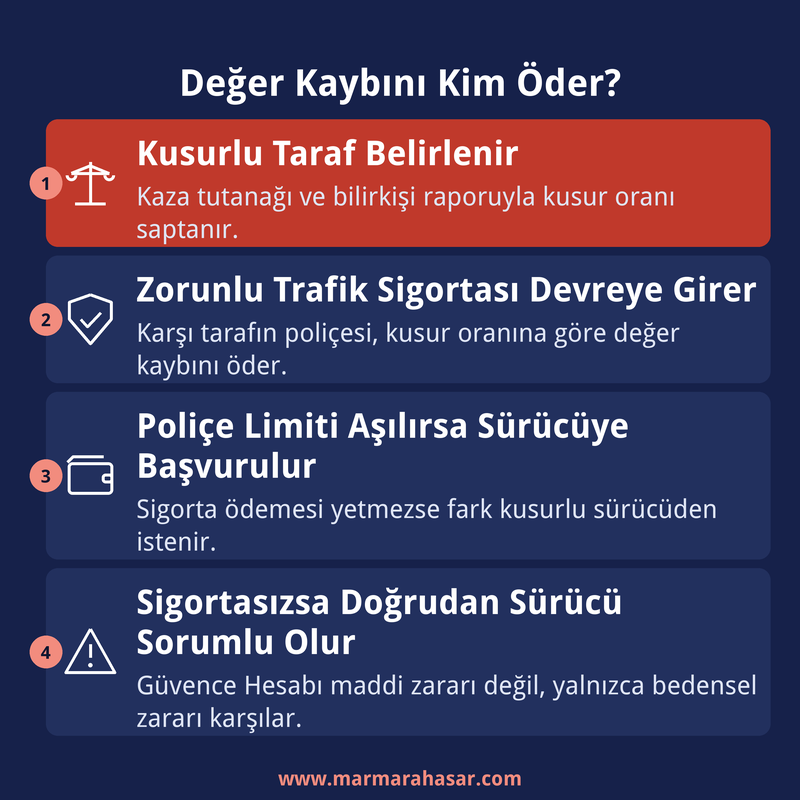
Değer kaybını kim öder: kusurlu taraf, sigorta ve poliçe limiti akışı
Zorunlu Trafik Sigortasının Değer Kaybı Kapsamı
Değer kaybını kim öder sorusunda asıl muhatap, kusurlu aracın zorunlu trafik sigortasıdır. İşletenler bu sorumluluğu karşılamak için mali sorumluluk sigortası yaptırmak zorundadır.[3]
Yargıtay 17. Hukuk Dairesi, araç hasarı ile birlikte değer kaybını da sigortanın karşıladığı gerçek zarar kapsamında kabul etmiştir. Poliçe limiti bu ödemenin üst sınırını oluşturur.
Davacıya ait araçta meydana gelen araç hasarı ve değer kaybı gerçek zarar kapsamında ise de, aracın tamiri süresince ikame araç gideri trafik sigortası kapsamı dışındadır.[4]
Kazanç kaybı ve ikame araç bedeli bu teminatın dışında kalır. Sigorta yalnızca aracın kendisine gelen zarardan sorumludur.
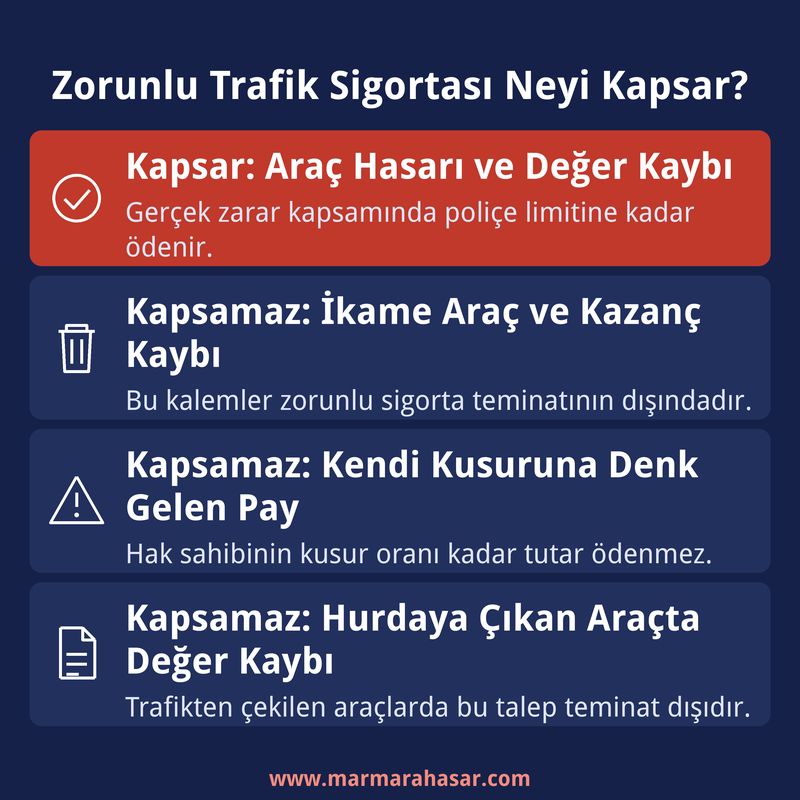
Zorunlu trafik sigortasının kapsadığı ve kapsamadığı kalemler
Kusur Oranına Göre Tazminatın Paylaştırılması
Yüzde otuz kusurlu bulunan bir sürücü düşünelim. Bu durumda değer kaybının yalnızca yüzde yetmişini karşı sigortadan alabilir, kalan pay kendi payına düşen zarar sayılır.
Oranı belirleyen kaza tespit tutanağı ve bilirkişi raporudur. Hakim, Türk Borçlar Kanunu’nun genel hükümlerine göre tazminatın kapsamını belirlerken kusurun ağırlığını esas alır.
Uyarı: Hak sahibinin kendi kusuruna denk gelen tazminat talepleri zorunlu trafik sigortası kapsamı dışındadır.[5]
Kusur raporu kesinleşmeden varılan anlaşmalar sonradan eksik çıkabilir. Hesaplama yönteminin tamamı araç değer kaybı nasıl hesaplanır yazısında anlatılıyor.
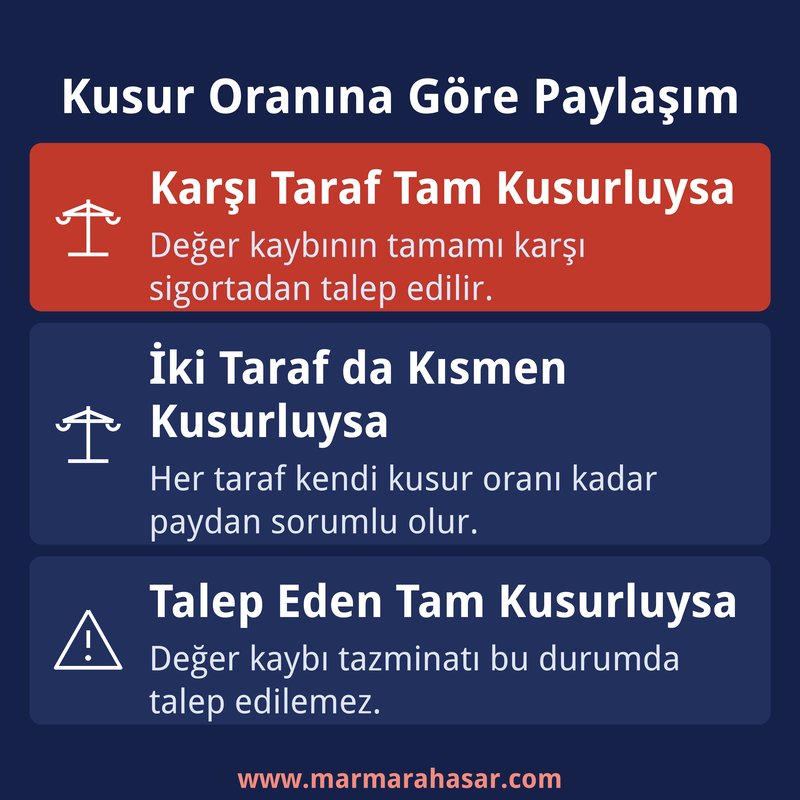
Kusur oranına göre değer kaybı tazminatının paylaşımı
Karşı Taraf Sigortasız veya Kaçaksa Değer Kaybının Ödenmesi
Peki poliçesi olmayan bir sürücü çarparsa değer kaybı kimden alınır? Akla ilk gelen Güvence Hesabı burada devreye girmez.
Güvence Hesabı yalnızca sigortalının tespit edilemediği veya sigortasız araçların neden olduğu bedensel zararları kapsar.[6] Kapsam listesi dardır ve genişletilmemiştir.
Not: Değer kaybı bir maddi zarar türüdür. Güvence Hesabı maddi zararı kapsamına almadığından bu tazminat, sigortasız araç halinde doğrudan kusurlu sürücüden istenir.
Kaçan sürücü sonradan tespit edilirse talep hakkı ortadan kalkmaz. Aracın sahibine veya sürücüsüne karşı doğrudan dava açılabilir. Güvence Hesabı’na başvurunun ayrıntıları ayrı bir yazının konusudur.
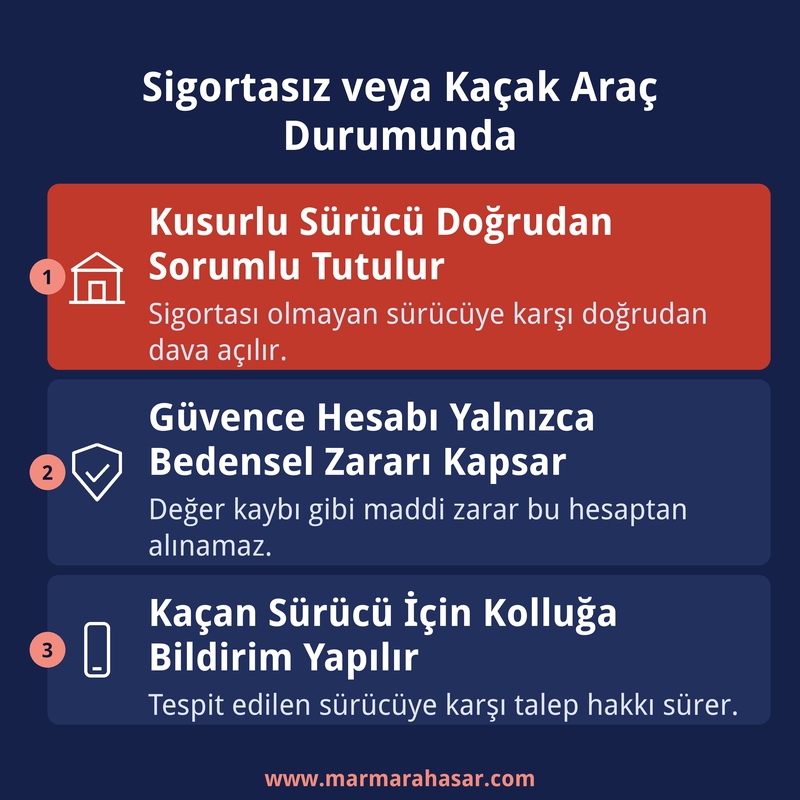
Sigortasız veya kaçak araç durumunda izlenecek yol
Trafik Sigortasına Başvuru ve Ödeme Reddedilirse İzlenecek Yol
Zarar gören, dava açmadan önce ilgili sigorta şirketine yazılı başvuru yapmak zorundadır.[7] Sigorta şirketi başvuruyu on beş gün içinde cevaplamakla yükümlüdür.
Bilgi: Sigorta şirketi süresinde cevap vermez veya teklifi talebi karşılamazsa, zarar gören dava açabilir ya da Sigorta Tahkim Komisyonuna başvurabilir.
Başvuru adımları ve bekleme süreleri araç değer kaybı nasıl alınır yazısında anlatılıyor. İstenecek belgeler ise araç değer kaybı için gerekli belgeler yazısında sıralanıyor.
Hasar Nedeniyle Hurdaya Çıkan Araçlarda Değer Kaybı İstisnası
Araç onarılamayacak kadar hasar görüp hurdaya ayrılırsa değer kaybı talebi ne olur? Kanun bu soruya ayrı bir istisnayla cevap verir.
Uyarı: Hasar nedeniyle trafikten çekme veya hurdaya çıkarılma işlemi gören araçların değer kaybı talepleri, aynı Kanunun m.92 hükmü gereğince zorunlu trafik sigortası kapsamı dışında bırakılmıştır.
Bu durumda zarar, doğrudan kusurlu sürücü veya işletenden talep edilir. Sigorta şirketi bu kalemden sorumlu tutulamaz.
Değer Kaybını Kim Öder Sorusuna Dair Sık Sorulanlar
Değer kaybını kim öder konusunda danışanların en çok sorduğu başlıkları aşağıda kısaca yanıtladık.
Kazada hiç kusurum yoksa değer kaybını kim öder?
Kusursuz tarafın değer kaybını, kazaya sebep olan sürücünün zorunlu trafik sigortası poliçe limiti dahilinde tamamen karşılar.
İki taraf da kusurluysa değer kaybı nasıl bölüşülür?
Her sürücü kendi kusur oranına denk gelen payı üstlenir, geri kalan tutar karşı sigortadan talep edilir.
Karşı taraf sigortasızsa değer kaybı nereden alınır?
Güvence Hesabı yalnızca bedensel zararı kapsadığından, değer kaybı bu durumda doğrudan kusurlu sürücüden talep edilir.
Kasko poliçesi değer kaybını karşılar mı?
Standart kasko teminatı genelde değer kaybını kapsamaz, ek teminat satın alınmışsa poliçe şartları ayrıca incelenmelidir.
Sigorta şirketi değer kaybı ödemesini reddederse ne yapılır?
Yazılı başvurudan sonraki on beş gün içinde olumlu yanıt gelmezse dava açılabilir veya Sigorta Tahkim Komisyonuna başvurulabilir.
Hurdaya ayrılan araçlar için değer kaybı talep edilebilir mi?
Hayır, trafikten çekme veya hurdaya çıkarma işlemi gören araçlarda bu talep zorunlu trafik sigortası kapsamı dışındadır.
Değer kaybı tazminatı sürücüden mi işletenin sigortasından mı istenir?
Öncelik sigortadır, poliçe limiti yetmediğinde kalan tutar kusurlu sürücü veya işletenden talep edilir.
Kaynaklar
- 6098 sayılı Türk Borçlar Kanunu m.49 ↩
- 2918 sayılı Karayolları Trafik Kanunu m.85 ↩
- 2918 sayılı Karayolları Trafik Kanunu m.91 ↩
- Yargıtay 17. Hukuk Dairesi, E.2013/15895 K.2013/17000 ↩
- 2918 sayılı Karayolları Trafik Kanunu m.92 ↩
- 5684 sayılı Sigortacılık Kanunu m.14 ↩
- 2918 sayılı Karayolları Trafik Kanunu m.97 ↩
Cevapla
Want to join the discussion?Feel free to contribute!