
Araç Değer Kaybı Nasıl Hesaplanır?
Araç değer kaybı nasıl hesaplanır sorusu, kazadan önceki ve onarımdan sonraki ikinci el piyasa değeri arasındaki farkla cevaplanır. Bu fark, sigorta eksperi ya da mahkeme bilirkişisi tarafından somut kriterlerle tespit edilir. Hesaplama tek bir sabit formüle değil, araca özgü değerlendirmeye dayanır.
Rayiç bedel, hasar oranı, aracın yaşı ve kilometresi bu değerlendirmenin ana girdileridir. Peki bu girdiler bir araya gelince ortaya nasıl bir rakam çıkıyor? Bu yazı yöntemin dayandığı mantığı anlatır. Kesin bir tahmin için yazının sonundaki hesaplama aracına da bakılabilir.
Araç Değer Kaybı Hesaplamasının Temel Mantığı
Değer kaybı, onarım kalitesinden bağımsız bir zarardır. İkinci el piyasası, kaza geçmişi olan bir aracı daha düşük fiyatlandırır.
Hesaplamanın çıkış noktası iki ayrı rakamdır. Biri aracın kaza tarihinden önceki, diğeri onarımdan sonraki ikinci el satış değeridir. Bu iki rakam arasındaki fark, değer kaybı tutarını oluşturur.[1]
Bu bir tahmin değil, eksperin elindeki verilerle yaptığı somut bir karşılaştırmadır. Aracın markası, yaşı, modeli ve hasar gördüğü kısımlar birlikte değerlendirilir; geçmiş hasar kaydı da hesaba katılır.
Bu tanımın tam metni, Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları‘nın A.5 maddesinde resmi olarak yayımlanmıştır.
a) Maddi Zararlar Teminatı: Hak sahibinin bu Genel Şartlarda tanımlanan ve zarar gören araçta meydana gelen değer kaybı dahil doğrudan malları üzerindeki azalmadır. Değer kaybı, Kurum tarafından belirlenecek usul ve esaslara göre atanacak sigorta eksperi tarafından aracın markası, yaşı, modeli, kullanılmışlık düzeyi, hasar gördüğü kısımları, geçmiş hasar durumu ve aracın kaza tarihinden önceki ikinci el satış değeri ile onarılmasından sonraki ikinci el satış değerinin arasındaki fark dikkate alınarak tespit edilir.
— Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları, A.5
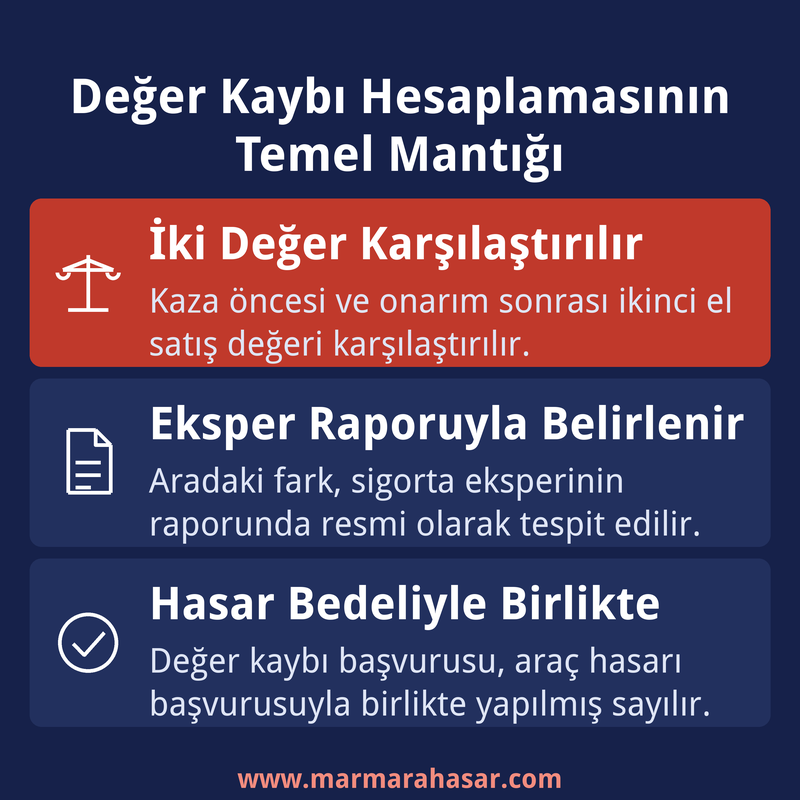
Değer kaybı hesaplamasının temel mantığı
1 Temmuz 2026’da Değişen Hesaplama Yöntemi
Değer kaybı hesaplama yöntemi 1 Temmuz 2026 tarihinde değişti. Kazanın tarihi, hangi yöntemin uygulanacağını belirler.
1 Temmuz 2026 Öncesindeki Kazalarda Eski Yöntem
Eski uygulamada değer kaybı, rayiç bedelin belirli bir oranından başlayan bir baz tutarın hasar büyüklüğü ve kilometre katsayılarıyla çarpılmasına dayanıyordu. Genel Şartların ekinde yer alan tablolar bu katsayıları belirliyordu. 1 Temmuz 2026’dan önce meydana gelen kazalarda bu yöntem referans alınmaya devam eder.
1 Temmuz 2026 Sonrasındaki Kazalarda Yeni Yöntem
12 Haziran 2026 tarihli değişiklikle eski ek tablolar yürürlükten kaldırıldı.[2] Sabit bir yüzde ya da katsayı tablosu artık yok. Eksper, aracı doğrudan ikinci el piyasasıyla karşılaştırarak sonuca ulaşır.
Esneklik beraberinde bir risk de getiriyor. İki farklı eksper, aynı araç için birbirine yakın ama özdeş olmayan rakamlar verebilir. Rapor farkları büyüdükçe uyuşmazlık da büyür. Sigorta Tahkim Komisyonuna başvuru bu yüzden önem kazanıyor.
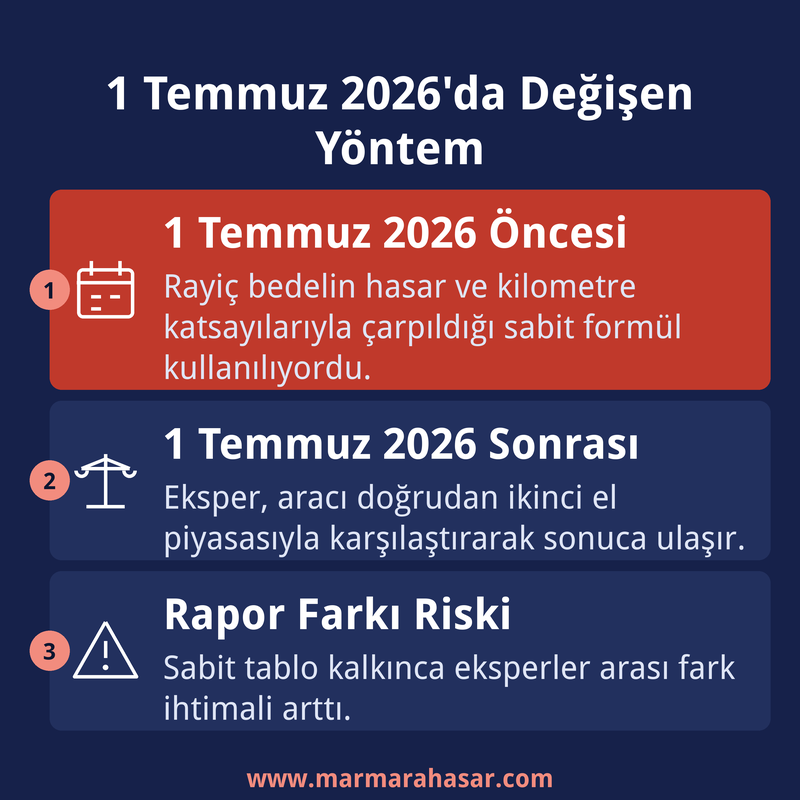
1 Temmuz 2026'da değişen hesaplama yöntemi
Sigorta Eksperinin Değerlendirdiği Kriterler
Eksper raporu tek bir ölçüte bakmaz, birden fazla unsuru aynı anda tartar. Aracın markası ve modeli piyasa talebini etkilerken kullanılmışlık düzeyi de sonucu değiştirir.
- Aracın markası, modeli ve üretim yılı
- Kilometresi ve genel kullanım durumu
- Kaza sonucu hasar gören kısımların niteliği
- Hasarın ağırlığı ve onarım kapsamı
- Aracın geçmiş hasar kaydı
Pratikte bu beş unsur eşit ağırlıkta çalışmaz. Hasar gören kısmın niteliği, çoğu dosyada diğerlerinden daha belirleyici çıkar.
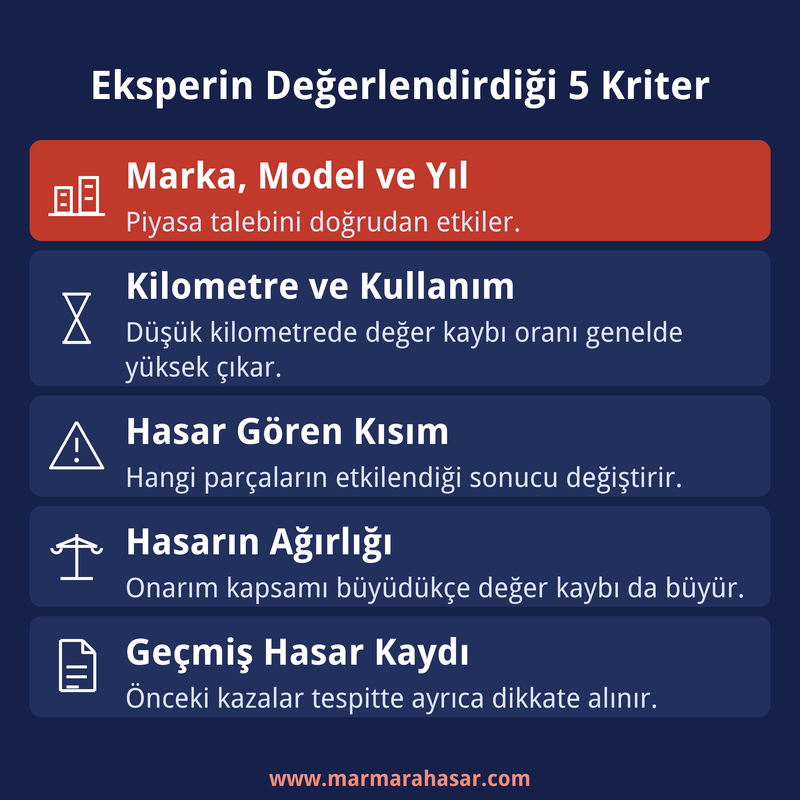
Eksperin değerlendirdiği 5 kriter
Hasar Oranı ve Aracın Yaşının Hesaplamaya Etkisi
Hasarın büyüklüğü, değer kaybının miktarını doğrudan etkiler. Hafif bir tampon hasarı ile şasiye ulaşan bir çarpışma aynı sonucu vermez. Yargıtay da kararlarında bu farkı gözetir.[3]
Araçta meydana gelen değer kaybının; aracın serbest piyasa koşullarına göre kaza tarihi itibariyle önceki kazaları araştırılarak niteliği ve etkisi gözönüne alınıp tartışılarak ikinci el rayiç değeri ile aracın yaşı, özellikleri, hasar miktarı ve hasarlı kısımların özelliği dikkate alınarak kazadan sonraki tamir edilmiş halinin rayiç değeri tespit edilip bu iki miktar arasındaki azalmaya göre hesaplanması gerekir.
— Yargıtay 17. Hukuk Dairesi, E.2016/15170, K.2017/7543
Aracın yaşı da ayrı bir etkendir. Yeni bir araçtaki değer kaybı oranı genelde eski bir araçtakinden yüksek çıkar, çünkü ikinci el alıcısı yeni araçta kaza geçmişine daha duyarlıdır.[4] Kilometre de bu dengeyi değiştirir.
Ağır Hasarlı Araçlarda Değer Kaybı Durumu
Onarım masrafı aracın değerini aşarsa araç tam hasarlı sayılır. Bu durumda değer kaybı değil, hasar bedeli hesaplanır.[5]
Trafikten çekilen veya hurdaya ayrılan araçlar için değer kaybı tazminatı talep edilemez. Bu, Genel Şartların açık bir istisnasıdır.
Perte çıkan bir araçta zaten onarım yapılmadığından, karşılaştırılacak bir “onarım sonrası değer” de yoktur. Sigortacı burada sovtaj bedelini esas alır. Rayiç değer ile sovtaj arasındaki fark, hasar tazminatı olarak ödenir.
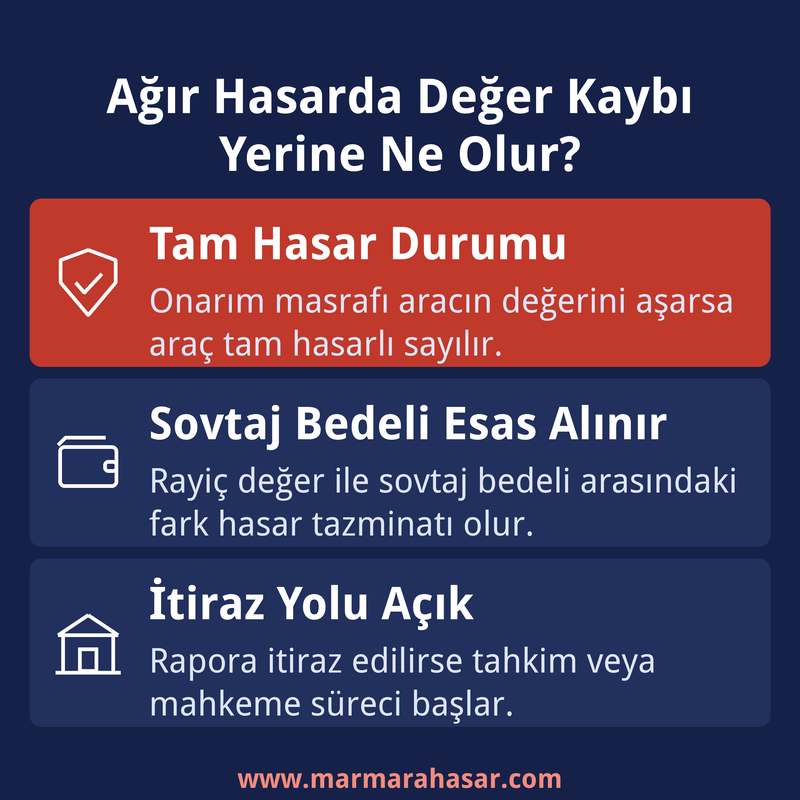
Ağır hasarda değer kaybı yerine ne olur?
Bilirkişi Raporunun Değer Kaybı Hesaplamasındaki Rolü
Sigorta şirketinin atadığı eksper raporu ilk aşamada bağlayıcıdır. Rapora itiraz edilirse süreç tahkime ya da mahkemeye taşınır ve orada görevlendirilen bilirkişi aynı kriterleri bağımsız olarak yeniden değerlendirir.
Mahkeme sürecinde birden fazla bilirkişi raporu alınabilir. Raporlar arasında çelişki varsa hakim ek rapor ya da yeni bir bilirkişi heyeti isteyebilir. Denetime açık ve gerekçeli olmayan raporlar hükme esas alınmaz.
Eksper sürecinde hangi belgelerin hazırlanması gerektiği ayrı bir konudur. Araç değer kaybı için gerekli belgeler yazısında bu liste ayrıntılı anlatılır.
Eksper raporuna itiraz süresi kısadır. Raporu aldıktan hemen sonra incelemek hak kaybını önler.
Değer Kaybı Hesaplama Aracı ile Bu Rehberin Farkı
Danışmanlık sürecimizin değer kaybı hesaplama aracı, girilen bilgilere göre hızlı bir tahmin verir. Bu yazı ise hesaplamanın arkasındaki yöntemi ve hukuki dayanağı anlatır.
Hesaplama aracının sonucu bağlayıcı değildir. Kesin tutar, eksper ya da bilirkişi raporuyla belirlenir.
Peki tahmini sonuç ile raporlanan tutar neden farklı çıkabiliyor? Fark, genelde aracın kendine özgü durumundan kaynaklanır. Geçmiş hasar kaydı ya da nadir bir model olması gibi bir ayrıntı, aracı ortalama tablonun dışına taşıyabilir. Eksper ekibimiz dosyayı tek tek inceleyerek bu ayrıntıları gerçek rakama dönüştürür.
Hesaplanan tutarın kimden tahsil edileceği ayrı bir sorudur. Araç değer kaybını kim öder yazısında bu konu ele alınır. Değer kaybının hukuki dayanağı için araç değer kaybı nedir yazısına da bakılabilir.
Araç Değer Kaybı Nasıl Hesaplanır Sorusuna Sık Sorulanlar
Araç değer kaybı nasıl hesaplanır konusuyla ilgili sık karşılaşılan sorular aşağıda yanıtlanmıştır.
Değer kaybı hesaplamasında hangi tarih esas alınır?
Hesaplamada kaza tarihi esas alınır. Kaza tarihi, hem rayiç değerin hem de uygulanacak yöntemin tespitinde başlangıç noktasıdır.
Değer kaybı hesaplaması kendi başına yapılabilir mi?
Yaklaşık bir fikir edinmek mümkündür ama bağlayıcı sonuç eksper ya da bilirkişi raporuyla ortaya çıkar. Online araçlar yalnızca tahmini bir aralık verir.
1 Temmuz 2026 öncesi kazalarda hangi yöntem geçerlidir?
O tarihten önce meydana gelen kazalarda, kaza tarihinde yürürlükte olan eski hesaplama yöntemi referans alınabilir. Sonraki kazalarda yeni karşılaştırmalı yöntem uygulanır.
Hasarı az görünen bir araçta değer kaybı çıkar mı?
Evet, görünür hasar az olsa bile ikinci el piyasa değeri düşebilir. Kaza kaydının sisteme işlenmesi tek başına bu düşüşe yol açabilir.
Eksper raporuna itiraz nasıl yapılır?
Bildirilen tutarı yetersiz bulan hak sahibi, önce sigorta şirketine yazılı itiraz edebilir. Sonuç değişmezse Sigorta Tahkim Komisyonuna veya mahkemeye başvurulabilir.
Hesaplamada kilometrenin etkisi nedir?
Düşük kilometreli araçlarda değer kaybı oranı genelde daha yüksek çıkar. Yüksek kilometreli araçlarda piyasa değeri zaten düşük olduğundan fark da küçülür.
Kaynaklar
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları, A.5 ↩
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartlarında Değişiklik Yapılmasına Dair Genel Şartlar, RG 12.06.2026/33278 ↩
- Yargıtay 17. Hukuk Dairesi, E.2016/15170, K.2017/7543 ↩
- Yargıtay Hukuk Genel Kurulu, E.2020/642, K.2022/1120 ↩
- Yargıtay 17. Hukuk Dairesi, E.2020/2549, K.2021/3040 ↩
Cevapla
Want to join the discussion?Feel free to contribute!