
Araç Değer Kaybı Nasıl Alınır?
Araç değer kaybı nasıl alınır sorusunun cevabı, kazadan hemen sonra atılan adımlarla şekillenir. Trafik kazasında kusursuz ya da az kusurlu bulunan sürücü, onarım görmüş aracının piyasa değerindeki düşüşü karşı tarafın zorunlu trafik sigortasından talep edebilir. Bu rehber, kaza anından dava aşamasına kadar izlenen yolu genel hatlarıyla anlatır.
Değer kaybının ne olduğu ve hangi hallerde doğduğu araç değer kaybı nedir yazısında ayrıntılı işlenir. Hangi belgenin önce hazırlanacağı, sigorta şirketine ne zaman başvurulacağı ve anlaşma sağlanamazsa hangi yolların açık kaldığı burada sırasıyla anlatılır.
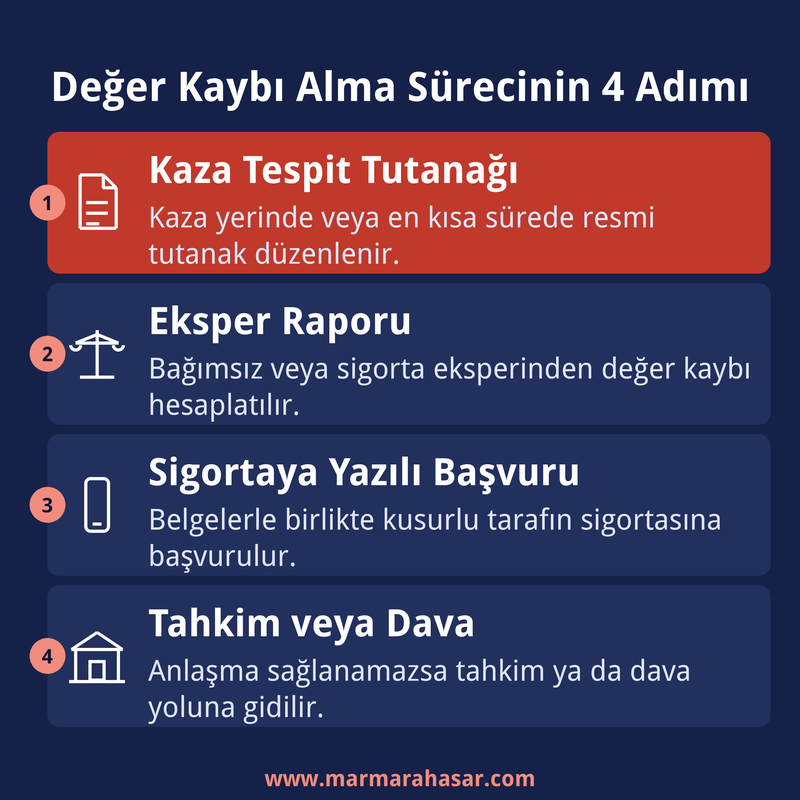
Değer kaybı alma sürecinin 4 adımı
Kaza Sonrası İlk Adımlar ve Kaza Tespit Tutanağı
İlk adım, sürecin geri kalanını belirler. Kaza yerinde taraflar arasında maddi hasarlı kaza tespit tutanağı düzenlenir, anlaşmazlık varsa trafik polisi ya da jandarma çağrılarak resmi tutanak tutulur.
Onarıma başlanmadan önce aracın hasarlı hali farklı açılardan fotoğraflanmalıdır. Onarım sonrası çekilen fotoğraflar hasarın gerçek boyutunu göstermekte yetersiz kalır.
Kusur oranı da bu aşamada şekillenmeye başlar. Yüzde yüz kusurlu bulunan sürücü kendi aracındaki değer kaybını karşı taraftan isteyemez, kusurun bir kısmı karşı tarafa aitse talep hakkı o orana göre doğar.
Kazanın yaşandığı gün içinde kendi sigorta şirketine de bilgi verilmesi faydalıdır. Kasko poliçesi varsa hasar dosyası bu bildirimle açılır ve ilerleyen aşamalarda yaşanabilecek gecikmeler önlenmiş olur.
Eksper Raporunun Değer Kaybı Sürecindeki Rolü
Tutanak tamamlandıktan sonra sırada eksper raporu vardır. Hasarın niteliği, onarım kalitesi, aracın yaşı ve kilometresi bu raporda bir araya gelip somut bir rakama dönüşür.
Hesaplamanın hangi yöntemle yapıldığı araç değer kaybı nasıl hesaplanır yazısında ayrı bir rehber olarak anlatılır. Rapor hem sigorta başvurusunun hem de açılacak davanın temelini oluşturduğu için bu aşamada özenle hazırlanmalıdır.
Rapor bağımsız bir eksperden alınabileceği gibi sigorta şirketinin yönlendirdiği eksperden de alınabilir. Uygulamada iki taraf farklı eksperden birbirinden uzak rakamlar alabiliyor, bu yüzden tarafların rakamda uzlaşamaması hiç de nadir değildir. Anlaşmazlık dava aşamasına taşınırsa nihai hesabı mahkemenin atadığı bilirkişi yapar.
Rapor genellikle aracın ikinci el piyasa rayici, hasar kaydı sorgusu ve onarım öncesi-sonrası karşılaştırmayı birlikte içerir. Bu veriler ne kadar ayrıntılı sunulursa sigorta şirketinin itiraz alanı o kadar daralır.
Değer Kaybı Başvurusu İçin Belgelerin Toplanması
Sigorta şirketine başvurudan önce belirli belgelerin eksiksiz hazırlanması gerekir. Eksik evrak, yanıt süresini uzatır veya başvurunun usulden geri çevrilmesine yol açar.
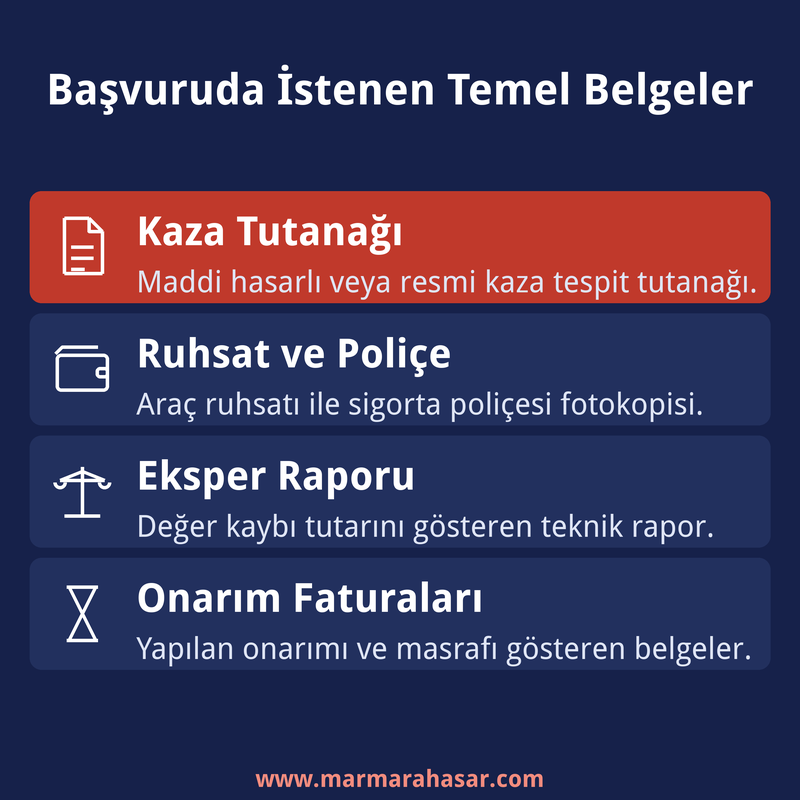
Hangi belgenin hangi gerekçeyle istendiği araç değer kaybı için gerekli belgeler yazısında tek tek açıklanır. Kaza tespit tutanağı, araç ruhsatı, sürücü belgesi, sigorta poliçesi, eksper raporu ve onarım faturaları bu listenin başında gelir.
Başvuruda istenen temel belgeler
Sigorta Şirketine Yazılı Başvuru Süreci
Belgeler hazır olduğunda sıra, kazada kusurlu bulunan aracın zorunlu trafik sigortası şirketine yazılı başvuruya gelir. 2918 sayılı Karayolları Trafik Kanunu uyarınca işleten, aracın işletilmesinden doğan zarardan sorumludur ve bu sorumluluk poliçe limiti dahilinde sigortacıya geçer.[1]
Başvuru noter kanalıyla, iadeli taahhütlü mektupla veya sigorta şirketinin kendi başvuru sistemi üzerinden iletilebilir.
Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları uyarınca sigorta şirketi, başvuru tarihinden itibaren en geç on beş gün içinde yazılı yanıt vermekle yükümlüdür.[2] Peki bu süre geçer de yanıt gelmezse ya da teklif edilen tutar yetersiz kalırsa ne olur? O noktada süreç uyuşmazlık aşamasına girer.
Ödemenin kimin tarafından ve ne oranda karşılanacağı kusur oranına ve varsa birden fazla sorumlunun bulunmasına göre değişir. Bu konu araç değer kaybını kim öder yazısında ayrıca ele alınır.
Sigorta Tahkim Komisyonuna Başvuru İmkanı
Dava açmadan önce denenebilecek bir yol da Sigorta Tahkim Komisyonudur. Komisyon, sigorta sözleşmesinden doğan uyuşmazlıkları mahkemeye göre daha kısa sürede sonuçlandırmak amacıyla 5684 sayılı Sigortacılık Kanunu ile kurulmuştur.[3]
Tahkime başvurabilmek için ilgili sigorta şirketinin tahkim sistemine üye olması şarttır. Üyelik bilgisi Komisyonun kendi sistemi üzerinden sorgulanabilir, belirli bir tutarın altındaki kararlar ise taraflar için bağlayıcı nitelik taşır.
Tahkim, dava sürecine göre genelde daha az masraflı ve daha hızlı sonuçlanır. Talep edilen tutar büyüdükçe bu yolun pratikte tercih edilme oranı düşer.
Dava Yoluyla Araç Değer Kaybı Talebi
Sigorta şirketinden ya da tahkim komisyonundan beklenen sonuç çıkmazsa geriye tek yol kalır: dava açmak. Zorunlu trafik sigortasından kaynaklanan değer kaybı talepleri genellikle Ticaret Mahkemesinde görülür.
Yargıtay 17. Hukuk Dairesi, değer kaybı zararının ve kapsamının 2918 sayılı Karayolları Trafik Kanunu ile 6098 sayılı Türk Borçlar Kanununun haksız fiil hükümlerine göre belirlenmesi gerektiğini bir kararında teyit etmiştir.[4] Söz konusu dosyada sigortacının sorumluluğu reddedilmemiş, kanun yararına bozma talebi reddedilerek yerel mahkeme kararı onanmıştır.
Genel şartlarda düzenlenmeyen hususlarda 6098 sayılı Türk Borçlar Kanununun haksız fiil hükümleri uygulanır.[5] Mahkeme davada konusunda uzman bir veya birden fazla bilirkişi görevlendirir. Bu bilirkişi hasar durumunu, piyasa rayicini ve kusur oranını birlikte değerlendirip kendi raporunu sunar.
Araç Değer Kaybı Talebinde Zamanaşımı Süresi
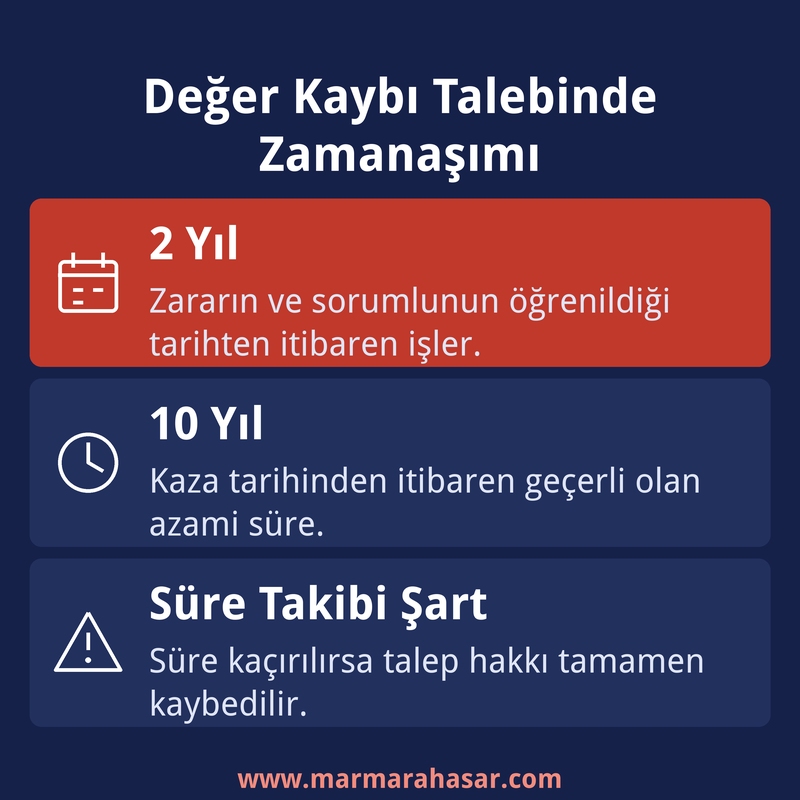
Değer kaybı talebi sınırsız bir süre boyunca ileri sürülemez. 2918 sayılı Karayolları Trafik Kanunu‘nun 109. maddesi, zararın ve tazminat yükümlüsünün öğrenildiği tarihten itibaren iki yıllık, kaza tarihinden itibaren ise her halde on yıllık bir üst sınır öngörür.[6]
Motorlu araç kazalarından doğan maddi zararların tazminine ilişkin talepler, zarar görenin, zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yıl ve herhalde, kaza gününden başlayarak on yıl içinde zamanaşımına uğrar.
Sigorta şirketine yapılan başvuru, zamanaşımını her durumda kendiliğinden durdurmaz. Süre takibinin aksaması, var olan bir hakkın tamamen kaybedilmesiyle sonuçlanabilir.
Değer kaybı talebinde zamanaşımı süreleri
Araç Değer Kaybı Alma Sürecinin Toplam Süresi
Araç değer kaybı nasıl alınır sorusu kadar sık sorulan bir diğer soru da sürecin ne kadar süreceğidir. Tek bir rakam vermek doğru olmaz çünkü süre, izlenen yola göre değişir.
Eksper raporu genellikle birkaç gün içinde hazırlanır. Sigorta şirketinin yanıt süresi en geç on beş gündür, Sigorta Tahkim Komisyonu süreci ise mahkemeye kıyasla genellikle birkaç ay içinde sonuçlanır.
Dava yoluna gidildiğinde süre bilirkişi incelemesine, mahkemenin iş yüküne ve itiraz/istinaf aşamalarına bağlı olarak uzayabilir. Bu nedenle tahkim, hızlı sonuç isteyen talep sahipleri için pratikte sık tercih edilen bir seçenektir.
Araç Değer Kaybı Alma Sürecinde Dikkat Edilmesi Gereken Noktalar
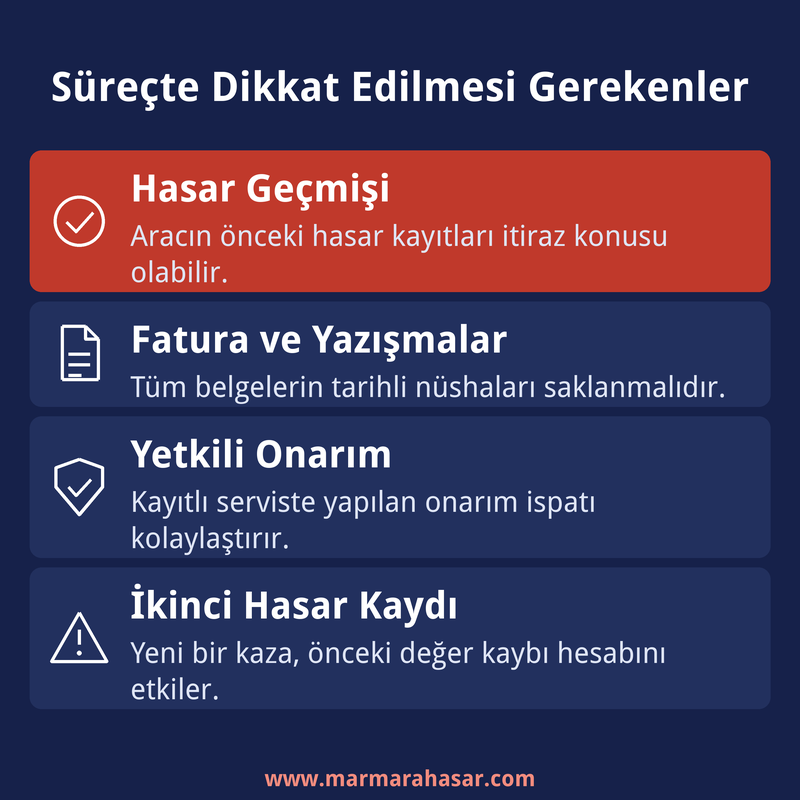
Süreç boyunca birkaç ayrıntı sonucu doğrudan etkiler. Aracın kazadan önceki hasar geçmişi sigorta şirketinin itiraz gerekçelerinden biridir, bu yüzden geçmiş hasar kayıtlarının net olması önem taşır.
Onarımın kayıtlı bir serviste yapılması ve faturaların düzenli saklanması ileride ispat yükünü kolaylaştırır. Araç üzerinde ikinci bir hasar kaydı oluşursa yeni değer kaybı hesabı bu durumu ayrıca dikkate alır.
Sigorta şirketinin teklif ettiği tutar kabul edilmeden önce teklifin yazılı olarak alınması önerilir. Bir ibraname imzalanacaksa kapsamının yalnızca o kaza ve o tutarla sınırlı olduğu metinden anlaşılmalıdır.
Başvuru ve dava sürecindeki yazışmaların tarihli, imzalı nüshalarının saklanması ileride ispat kolaylığı sağlar.
Süreçte dikkat edilmesi gerekenler
Araç Değer Kaybı Nasıl Alınır Hakkında Sık Sorulan Sorular
Kaza anında polis çağrılmazsa değer kaybı alınabilir mi?
Taraflar kazanın oluşunda ve kusur oranında anlaşıyorsa maddi hasarlı kaza tespit tutanağı yeterli olur. Anlaşmazlık varsa yetkili birim çağrılarak resmi tutanak düzenlenmesi talebin güvenliği açısından önerilir.
Eksper raporu olmadan sigorta şirketine başvuru yapılabilir mi?
Başvuru teknik olarak yapılabilir ancak rakamsal bir dayanak sunulmadığı için sigorta şirketi talebi değerlendirmekte zorlanır. Uygulamada başvuru, eksper raporuyla birlikte sunulur.
Sigorta şirketi on beş gün içinde yanıt vermezse ne yapılmalı?
Süre geçtiği halde yanıt gelmezse veya teklif edilen tutar yetersiz bulunursa Sigorta Tahkim Komisyonuna ya da doğrudan dava yoluna başvurulabilir. Hangi yolun seçileceği talep edilen tutara ve sürecin aciliyetine göre değişir.
Sigorta Tahkim Komisyonu kararına itiraz edilebilir mi?
Belirli bir tutarın üzerindeki komisyon kararlarına itiraz mümkündür. İtiraz hakem heyeti tarafından incelenir. Düşük tutarlı kararlarda bağlayıcılık daha fazladır.
Değer kaybı davası hangi mahkemede açılır?
Zorunlu trafik sigortasından kaynaklanan talepler genellikle Ticaret Mahkemesinde görülür. Sigortasız veya kaçak araçların karıştığı kazalarda görevli mahkeme farklılaşabilir.
Kusur oranı yüzde elli olan sürücü değer kaybı alabilir mi?
Kusurun tamamı karşı tarafta değilse talep, kusur oranına göre kısmen karşılanır. Kusurun tamamı başvuran sürücüde ise değer kaybı talebi kural olarak kabul görmez.
Değer kaybı talebi için avukatla çalışmak zorunlu mu?
Sigorta şirketine başvuru ve tahkim aşaması avukatsız da yürütülebilir. Dava aşamasında mahkeme ve usul kurallarının teknik niteliği, hukuki desteği büyük ölçüde faydalı kılar.
Değer kaybı tutarı onaylandıktan sonra ödeme ne zaman yapılır?
Sigorta şirketinin kabul ettiği veya tahkim/mahkeme kararıyla kesinleşen tutar, karara bağlanan banka hesabına aktarılır. Ödeme süresi, kararın kesinleşme şekline ve tarafların bildirdiği IBAN bilgisinin doğruluğuna göre değişir.
Kaynaklar
- 2918 sayılı Karayolları Trafik Kanunu m.85 – İşletenin Hukuki Sorumluluğu ↩
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları ↩
- 5684 sayılı Sigortacılık Kanunu m.30 – Sigortacılıkta Tahkim ↩
- Yargıtay 17. Hukuk Dairesi, E.2020/1234 K.2021/824 ↩
- 6098 sayılı Türk Borçlar Kanunu m.49 – Haksız Fiilden Doğan Sorumluluk ↩
- 2918 sayılı Karayolları Trafik Kanunu m.109 – Zamanaşımı ↩
Cevapla
Want to join the discussion?Feel free to contribute!