Kasko değer kaybı öder mi sorusunun kısa cevabı hayırdır, standart kasko değer kaybını ödemez. Kasko genel şartları araçta doğrudan oluşan maddi hasarı karşılar, değer kaybından söz etmez. Değer kaybı ancak poliçeye özel şart ya da ek teminat olarak yazılmışsa kaskodan istenebilir.
İçindekiler
Kusurlu bir karşı taraf varsa değer kaybı onun zorunlu trafik sigortasından istenir. Başvurunun adımları araç değer kaybı nasıl alınır yazısında sırayla anlatılır. Bu sayfa yalnız kasko tarafını ve iki sigortanın farkını ele alır.
Kasko Genel Şartlarında Değer Kaybı Teminatı Var mı?
Kara Araçları Kasko Sigortası Genel Şartları A.1 maddesi teminatı tanımlar. Sigortacı, aracın belirli risklerin gerçekleşmesi sonucunda “doğrudan uğrayacağı maddi zararları” karşılar. Bu riskler çarpışma, çarpma ve devrilme gibi kazalar, kötü niyetli hareketler, yanma ve çalınmadır.
Metinde değer kaybı kelimesi geçmez, tazminat hesabı onarım masrafı ve rayiç değer üzerine kuruludur. Kısmi hasarda onarım, çekme ve nakil masrafı ödenir. Tam hasarda aracın riziko tarihindeki rayiç değeri esas alınır.[1]
Yargıtay da kasko poliçesine değer kaybı teminatı eklenmemiş bir dosyada bu kalemin reddedilmesi gerektiğini belirtmiştir. Mahkeme hasar bedeliyle birlikte değer kaybına da hükmetmiş, karar bu yönden bozulmuştur.[2]
“Taraflar arasında düzenlenen poliçe ile de bunun aksine bir düzenleme getirilmemiş; araç değer kaybının teminat kapsamına alınması konusunda bir anlaşmaya varılmamıştır.”
Yargıtay 17. Hukuk Dairesi, E.2018/1102, K.2018/12606, 24.12.2018 (bozma, oybirliği)
Güncel metin, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunun genel şartlar sayfasında yayımlanır. 19.10.2026 tarihinde bu sayfadaki metin incelendi. Değer kaybını teminata alan bir hüküm görülmedi.
Ek sözleşmeyle eklenebilecek risklerden biri (A.4), onarım süresince araçtan yararlanamamanın karşılığı olan kullanım ve gelir kaybıdır. Bu teminat da değer kaybı değildir. Aracın kullanılamadığı günlerin karşılığıdır ve hesabı araç mahrumiyet bedeli hesaplama sayfasındaki mantığa yakındır.
Kasko Poliçesinde Değer Kaybı Teminatı Nasıl Okunur?
Genel şartlar asgari çerçevedir. C.11 maddesine göre bu şartlara, sigortalı aleyhine olmamak kaydıyla özel şart eklenebilir. Bu yüzden asıl belirleyici, elinizdeki poliçenin özel şartlar ve ek teminatlar bölümüdür.
Poliçeyi okurken aşağıdaki sırayı izleyin.
- Poliçe başlığındaki ürün adına bakın. Dar kasko, kasko, genişletilmiş kasko ya da tam kasko yazar.
- Ek teminatlar listesinde değer kaybı ifadesinin geçip geçmediğini kontrol edin.
- Geçiyorsa limitini, muafiyetini ve hangi hasarlarda çalıştığını not edin.
- Özel şartlarda karşı tarafın sigortasına öncelik veren bir kayıt olup olmadığına bakın.
- Poliçe tarihini ve yenileme dönemini yazın, çünkü her yenilemede şartlar değişebilir.
Poliçede değer kaybı satırı yoksa kasko değer kaybı öder mi sorusunun cevabı da olumsuzdur. Satır varsa bile ödeme, o satırdaki şartlarla sınırlıdır. Belirsiz bir ifade görürseniz sigorta şirketinden yazılı açıklama isteyin.
ÖnemliKasko teminatlarının kapsamı şirketten şirkete ve poliçeden poliçeye değişir. Bu yazıdaki genel kural, poliçenizdeki özel şartın yerine geçmez.
Kasko ile Trafik Sigortası Arasındaki Fark
İki sigorta aynı kazada birlikte devreye girebilir, ama korudukları kişi farklıdır. Kasko, kendi aracınızı koruyan isteğe bağlı bir mal sigortasıdır. Zorunlu trafik sigortası ise aracın işletilmesi sırasında üçüncü kişilere verilen zararı karşılayan bir sorumluluk sigortasıdır.[3]
| Konu | Kasko | Zorunlu trafik sigortası |
|---|---|---|
| Kimi korur? | Sigortalının kendi aracını | Kusurlu aracın zarar verdiği üçüncü kişiyi |
| Değer kaybı | Genel şartlarda yok, ancak özel şartla | Maddi zararlar teminatına dahil (A.5/a) |
| Kusurun etkisi | Kendi kusurunuz olsa da ödeme yapılır, teminat dışı haller saklı | Karşı tarafın kusuru oranında ödeme yapılır |
| Ödeme süresi | Belgeler ve eksper raporundan sonra en geç 10 iş günü | Gerekli belgeler ulaştıktan sonra 8 iş günü |
NotSüreler, SEDDK sitesinde yayımlanan Kasko Genel Şartları B.3.3.4.1 (erişim 19.10.2026) ile Zorunlu Mali Sorumluluk Sigortası Genel Şartları B.2.1 maddesinden (RG 12.06.2026/33278 değişikliği, yürürlük 1.7.2026) alınmıştır. Trafik sigortasında uygulanacak genel şart metnini poliçenin yapıldığı tarih belirler.
Trafik sigortasında değer kaybı, Genel Şartların A.5/a maddesinde maddi zararlar teminatının içinde sayılır. Araç hasarı için yapılan başvuru değer kaybı talebini de kapsar.[4] Bu başvurunun kime ve hangi belgeyle yapılacağı araç değer kaybı kimden alınır yazısında ayrıca açıklanır.
Kaskodan Değer Kaybı Alınır mı? Karşı Taraf Kusurluysa İzlenecek Yol
Karşı araç kusurluysa hasarı kendi kaskonuza yaptırabilir ya da doğrudan karşı tarafın trafik sigortasına başvurabilirsiniz. Değer kaybı açısından sonuç değişmez. Bu kalem, kusurlu tarafın trafik sigortasından istenir.
Kaskoyu kullanmak değer kaybı hakkını ortadan kaldırmaz. Kasko şirketi ödediği tutar kadar sizin yerinize geçer ve bu tutarı karşı taraftan ister. Türk Ticaret Kanunu m.1472’ye göre sigortacı zararı kısmen tazmin etmişse, sigortalı kalan kısım için sorumlulara başvurma hakkını korur.[5]
Pratikte kasko onarım bedelini öder ve rücu için karşı tarafın sigortacısına gider. Siz de değer kaybını aynı sigortacıdan ayrı bir kalem olarak istersiniz. İki talep birbirini engellemez, çünkü kasko değer kaybını hiç ödememiştir.
Trafik sigortasının araç başına maddi zarar limiti, onarım bedeli ve değer kaybı için ortaktır. Değer kaybı bu limiti aşarsa kusurlu aracın kasko poliçesine bakılır.
O poliçede ihtiyari mali sorumluluk (İMSS) teminatı varsa, limiti aşan kısım bu teminatın limit ve şartları içinde istenebilir. Yargıtay, bu yönde verilen bir Sigorta Tahkim Komisyonu kararını onamıştır.[6]
BilgiKaskoyu kullanmanın hasarsızlık indirimine etkisi poliçede yazılı şartlara göre belirlenir. Karşı taraf tamamen kusurluysa önce trafik sigortasına başvurmak bu yüzden çoğu dosyada tercih edilir.
Kasko Hasarı Ödedikten Sonra Değer Kaybı Talebi
Kasko ödemesi alınmış bir dosyada değer kaybı başvurusu ayrı bir dosya gibi hazırlanır. Kasko eksper raporu, onarım faturası ve değişen parça listesi bu başvuruda delil olarak kullanılabilir. Bu belgeler hasarın hangi parçalarda olduğunu ve onarımın nasıl yapıldığını gösterir.
Değer kaybı tutarını kasko eksperi belirlemez. Trafik sigortasında değer kaybını, Kurum usulüne göre atanan sigorta eksperi tespit eder. Araç hasarı için eksper atanmışsa eksper, değer kaybı tutarını da aynı raporda gösterir.
Tutarın hangi ölçütlerle bulunduğu araç değer kaybı nedir yazısında anlatılır. Tahmini bir sonuç ise araç değer kaybı hesaplama aracında görülebilir.
Kasko ödemesinin tarihi ve tutarı başvuruda açıkça yazılmalıdır. Böylece trafik sigortacısı, kasko şirketinin rücu talebi ile sizin değer kaybı talebinizi birbirinden ayırır. Aynı zararın iki kez ödenmesi istenmiş gibi bir görüntü oluşmaz.
Tek Taraflı Kazada Kasko Değer Kaybı Öder mi?
Direğe, bariyere ya da duvara çarpma, devrilme veya şarampole düşme gibi tek taraflı kazalarda başka bir araç yoktur. Bu durumda değer kaybının istenebileceği bir trafik sigortası da çoğu zaman yoktur. Kendi aracınızın zorunlu trafik sigortası yalnız üçüncü kişilere verilen zararı karşılar, sizin aracınızdaki zararı karşılamaz.
Kasko tek taraflı kazada hasarı karşılar, çünkü sabit bir cisme çarpma ve devrilme A.1 maddesinde sayılır. Bu kazada kasko değer kaybı öder mi sorusu ise yine poliçeye bağlıdır. Poliçede değer kaybı ek teminatı yoksa tek taraflı kazada değer kaybı ödenmez.
Kazaya üçüncü bir kişinin kusuru karışmışsa durum değişebilir. Örneğin aracı yoldan çıkmaya zorlayan ve kaçan başka bir araç varsa, kaza artık tek taraflı sayılmayabilir. Böyle bir iddia, olay yerinde tutanak, tanık ve görüntüyle desteklenmelidir.
UyarıAlkollü ya da ehliyetsiz kullanım gibi haller kasko genel şartlarında teminat dışıdır (A.5.4, A.5.5). Bu hallerde kasko hasarı da ödemeyebilir ve değer kaybı talebi hiç gündeme gelmez.
Kaskoda Ağır Hasar ve Pert Kararında Değer Kaybı
Kaskoda ağır hasar ya da tam hasar kararı gerektiren dosyalarda tespit, EKSİST üzerinden sıralı atanan eksper tarafından yapılır.[7] Tam hasarda kasko aracın rayiç değerini öder. Onarım yapılmadığı için ortada onarılmış bir araç ve onun değer kaybı kalmaz.
Trafik sigortası tarafında da benzer bir sınır vardır. Hasar sebebiyle trafikten çekilen ya da hurdaya çıkarılan araçların değer kaybı talepleri zorunlu trafik sigortası kapsamı dışındadır (2918 m.92/l). Eksper sürecinin ayrıntıları ekspertiz sistemi nasıl işler yazısındadır.
Ağır hasarlı olup onarılabilecek araçta kasko, “trafikten çekilmiştir” kaşeli tescil belgesi ibraz edilmeden tazminat ödemez (B.3.3.2.2).
Kasko Şirketi Değer Kaybını Reddederse Ne Yapılır?
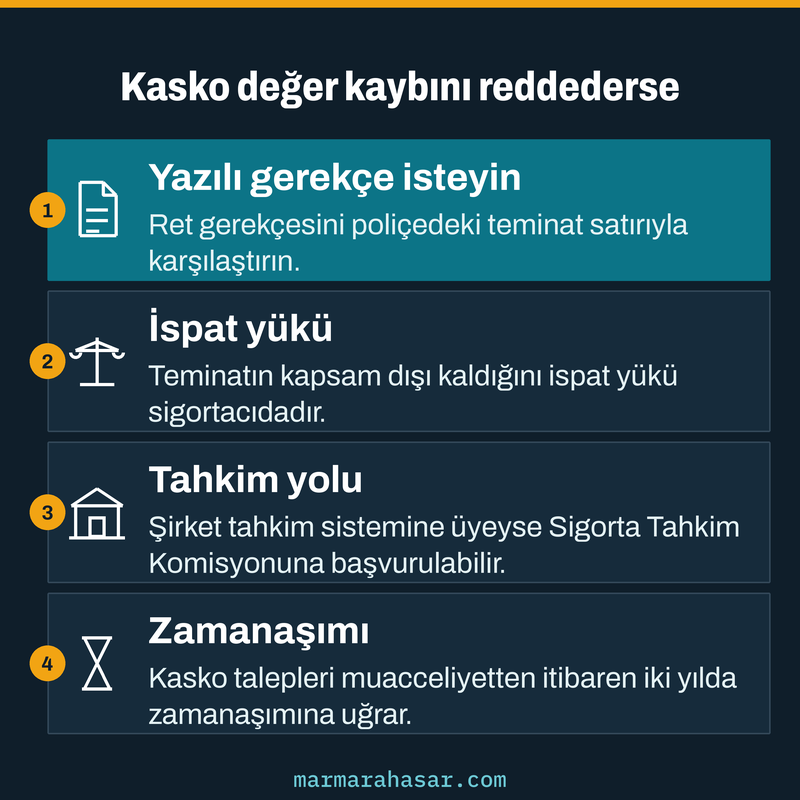
Ret gerekçesini yazılı olarak isteyin. Poliçede değer kaybı teminatı yoksa ret genel şartlara uygundur ve talep kusurlu tarafın trafik sigortasına yöneltilir. Poliçede teminat varsa, gerekçe o teminatın şartlarıyla karşılaştırılır.
Teminatın kapsam dışı kaldığını ispat yükü sigortacıdadır (TTK m.1409/2). Sigortalı, kendi seçtiği bir eksperi de dosyaya dahil edebilir ve bunun makul gideri sigortacıya aittir (C.9).
Uyuşmazlık sürerse şirket tahkim sistemine üyeyse Sigorta Tahkim Komisyonu yolu açıktır (C.8). Başvuru metni için sigorta tahkim komisyonu başvuru dilekçesi örneği kullanılabilir.
Kasko sözleşmesinden doğan talepler, alacağın muaccel olduğu tarihten itibaren iki yılda zamanaşımına uğrar (C.10). Süreyi kaçırmamak için ret yazısının tarihini dosyada saklayın.
Notİki yıllık süre, SEDDK sitesinde yayımlanan Kasko Genel Şartları C.10 maddesine (erişim 19.10.2026) ve 6102 sayılı TTK m.1420’ye dayanır. TTK m.1420 ayrıca rizikonun gerçekleştiği tarihten itibaren altı yıllık üst sınır koyar.
Kasko Değer Kaybı Hakkında Sık Sorulan Sorular
Kasko değer kaybı öder mi?
Standart kasko ödemez. Genel şartlar doğrudan maddi hasarı karşılar. Değer kaybı yalnız poliçede özel şart ya da ek teminat olarak yazılıysa ödenir.
Kaskodan değer kaybı alınır mı?
Poliçenizde değer kaybı ek teminatı varsa, o teminatın limit ve şartları içinde alınabilir. Yoksa değer kaybı kusurlu tarafın trafik sigortasından istenir. Trafik sigortası limitini aşan kısım, kusurlu aracın kaskosunda İMSS teminatı varsa oradan istenebilir.
Tek taraflı kazada kasko değer kaybı öder mi?
Kasko hasarı karşılar, değer kaybını ise yalnız poliçede ek teminat varsa öder. Kendi aracınızın trafik sigortası kendi aracınızdaki zararı karşılamaz.
Hasarı kaskoya yaptırdım, değer kaybını yine isteyebilir miyim?
Evet. Kasko değer kaybını ödemediği için bu kalem için kusurlu tarafın trafik sigortasına ayrıca başvurabilirsiniz.
Kasko değer kaybı teminatı nasıl anlaşılır?
Poliçenin ek teminatlar ve özel şartlar bölümüne bakılır. Değer kaybı satırı, limiti ve muafiyeti orada yazar.
Pert olan araçta değer kaybı istenir mi?
Tam hasarda kasko rayiç değeri öder. Trafikten çekilen ya da hurdaya çıkarılan araçların değer kaybı trafik sigortası kapsamı dışındadır.
Kaynaklar
- Kara Araçları Kasko Sigortası Genel Şartları, A.1, A.4, B.3.3.1, B.3.3.2, B.3.3.4, C.9, C.10 ve C.11 maddeleri (yürürlük maddesi 01.04.2013, SEDDK sitesinde yayımlanan metin, erişim 19.10.2026). ↩
- Yargıtay 17. Hukuk Dairesi, E.2018/1102, K.2018/12606, 24.12.2018 (bozma, oybirliği). ↩
- 2918 sayılı Karayolları Trafik Kanunu m.91 ve m.92 (mevzuat.gov.tr metni, erişim 19.10.2026). ↩
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları, A.3, A.5/a, A.6 ve C.11 (RG 12.06.2026/33278 değişikliği işlenmiş derlenmiş metin). ↩
- 6102 sayılı Türk Ticaret Kanunu m.1409, m.1420 ve m.1472. ↩
- Yargıtay 4. Hukuk Dairesi, E.2022/12022, K.2024/8126, 25.09.2024 (onama, oybirliği). ↩
- Sigorta Eksperleri Atama Yönetmeliği m.6/5 ve m.8 (RG 12.02.2026/33166, yürürlük 1.4.2026). ↩