
Araç Değer Kaybı Nedir?
Araç değer kaybı, bir trafik kazası sonrasında onarılmış olsa bile aracın ikinci el piyasasındaki satış değerinde kalıcı bir düşüş yaşanmasıdır. Araç değer kaybı nedir sorusunun özeti budur. Kusurlu tarafın sorumlu tutulduğu bu kayıp, Türk hukukunda ayrı bir tazminat kalemi sayılır.
Araç Değer Kaybı Kavramının Tanımı
İkinci el piyasasında alıcılar, geçmişte kaza kaydı bulunan bir aracı benzer özellikteki hasarsız bir araca göre daha ucuza almak ister. Bu fiyat farkı, aracın kaza tarihindeki hasarsız piyasa değeri ile onarım sonrası piyasa değeri arasındaki farktır. Yargıtay 17. Hukuk Dairesi de değer kaybını bu ölçüte göre tanımlar.
Yargıtay 17. Hukuk Dairesi’ne göre değer kaybı, “aracın kaza tarihindeki hasar görmemiş 2. el piyasa değeri ile kazadan sonra onarılmış haldeki 2. el piyasa değeri arasındaki fark” kriterine göre belirlenir.[1]
Değer kaybı, kaza sonrasında yapılan tamirin kalitesinden bağımsız bir zarar kalemidir. Onarım ne kadar özenli yapılırsa yapılsın, aracın hasar kaydı kalıcı olarak kalır.
Bu kayıp soyut bir varsayım değildir. İkinci el araç alım satımında fiilen gözlenen bir fiyatlandırma davranışıdır. Alıcı adayları, aynı marka ve modeldeki hasarsız bir araca kıyasla kaza kaydı bulunan araç için daha düşük teklif verir.
Ekspertiz raporları ve araç geçmişi sorgulama hizmetleri, hasar kaydını kolayca görünür kıldığı için fiyat farkı pazarlık aşamasında hızla somutlaşır. Satıcı aracı elden çıkarmak istediğinde bu fark doğrudan cebinden çıkan bir kayba dönüşür.
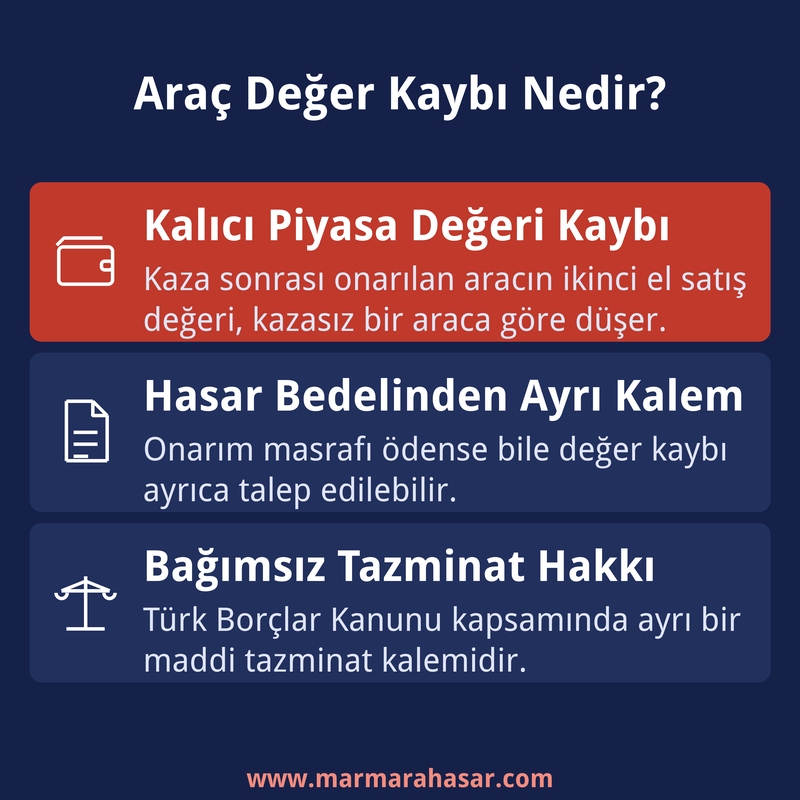
Araç değer kaybı: kalıcı piyasa değeri kaybı, hasar bedelinden ayrı kalem, bağımsız tazminat hakkı.
Araç Değer Kaybının Hukuki Dayanağı
Araç değer kaybı talebinin temeli, 6098 sayılı Türk Borçlar Kanunu’nun haksız fiil hükümleridir. Kusurlu ve hukuka aykırı bir fiille başkasına zarar veren, bu zararı gidermekle yükümlüdür.[2] Değer kaybı da bu genel zarar kavramının bir parçasıdır.
2918 sayılı Karayolları Trafik Kanunu, motorlu aracın işletenine kusursuz sorumluluk yükler. İşleten, aracın karıştığı kazadan doğan zarardan kural olarak sorumludur.[3] Zorunlu trafik sigortası genel şartları da değer kaybını teminat kapsamında sayar.[4]
Önemli: Değer kaybı, hasar bedelinden ayrı bir tazminat kalemidir. Onarım masrafları ödense bile değer kaybı talebi ayrıca ileri sürülebilir.
Bu üç dayanak birlikte okunduğunda ortaya net bir tablo çıkar. TBK, zararın genel olarak giderilmesini emreder. KTK, bu zarardan kimin sorumlu tutulacağını belirler. Zorunlu trafik sigortası ise bu sorumluluğun poliçe limitleri dahilinde sigortacı tarafından karşılanmasını sağlar.
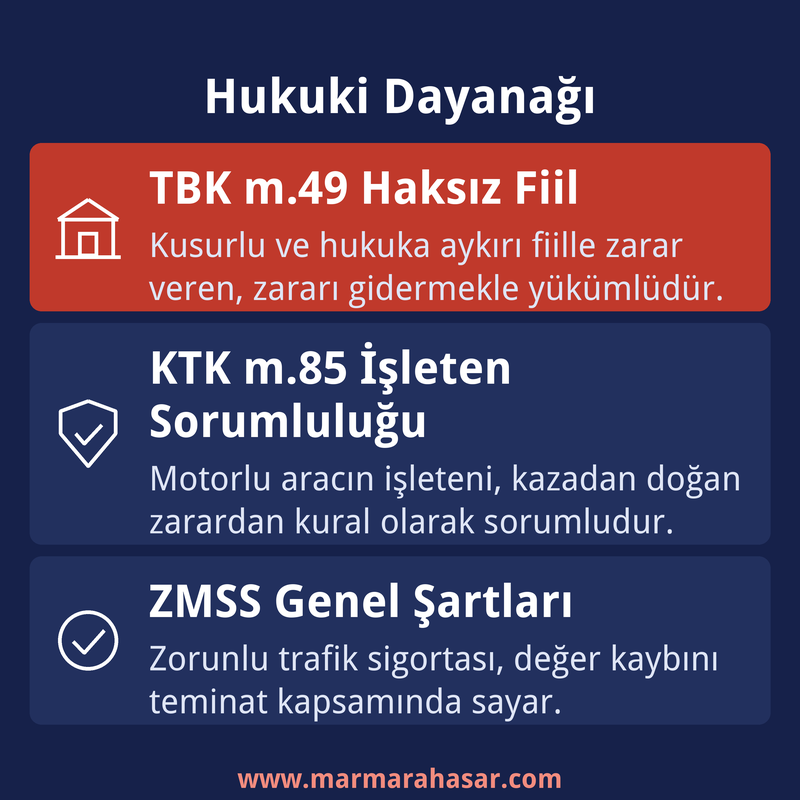
Hukuki dayanak: TBK m.49 haksız fiil, KTK m.85 işleten sorumluluğu, ZMSS genel şartları.
Araç Değer Kaybının İspatı ve Bilirkişi Rolü
Değer kaybının miktarı, taraflarca dava açılırken doğrudan belirlenebilecek sabit bir rakam değildir. Yargıtay Hukuk Genel Kurulu bu nedenle değer kaybı alacağının belirsiz alacak davasına konu olabileceğini kabul etmiştir.[5]
Zarar gören taraf, dava açarken asgari bir tutar belirtebilir. Miktar, dosyaya giren bilirkişi raporuyla netleştikten sonra talep artırılabilir.
İspat yükü, değer kaybının varlığını ve miktarını iddia eden tarafa aittir. Makine mühendisi veya otomotiv mühendisi bilirkişi, aracın markasını, modelini, hasar bölgesini ve emsal piyasa satışlarını birlikte değerlendirerek rapor hazırlar.
Araç Değer Kaybı ile Manevi Tazminat Arasındaki Fark
Değer kaybı, doğrudan malvarlığında meydana gelen azalmayı karşılayan maddi bir tazminat kalemidir. Manevi tazminat ise kişilik haklarına yönelik bir ihlal bulunduğunda, acı ve üzüntüyü hafifletmek amacıyla talep edilir.
Bir trafik kazasında araç sahibi, hem değer kaybı hem de şartları oluşmuşsa manevi tazminat talep edebilir. Ancak bu iki talep farklı hukuki dayanaklara oturur ve ayrı ayrı ispatlanması gerekir.
Araç Değer Kaybında Zamanaşımı
Değer kaybı talebi süresizce ileri sürülemez. 2918 sayılı Kanun’a göre süre, zararın ve tazminat yükümlüsünün öğrenildiği tarihten itibaren iki yıl, her halde kaza tarihinden itibaren on yıldır.[6]
Aynı süre sınırı, Türk Borçlar Kanunu’ndaki genel haksız fiil zamanaşımı hükmüyle de örtüşür.[7] Kaza aynı zamanda bir suç oluşturuyor ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa, talep için bu uzun süre esas alınır.
Araç Değer Kaybı Talebinin Sınırı
Değer kaybı, kusurlu tarafın zorunlu trafik sigortası üzerinden talep edildiğinde poliçenin teminat limitiyle sınırlıdır. Teminat tutarı zararı karşılamazsa aşan kısım doğrudan işletenden istenebilir.
Değer kaybı için kanunda sabit bir üst yüzde veya tutar belirlenmemiştir. Miktar her dosyada aracın özellikleri ve hasarın ağırlığına göre bilirkişi tarafından ayrı hesaplanır.
Araç Değer Kaybı Sürecinde Uzman Desteğinin Rolü
Değer kaybı miktarının doğru tespiti, güncel piyasa verisi ve teknik bilgi gerektirir. Eksper ekibimiz, aracın hasar tablosunu ve emsal satış verilerini birlikte değerlendirerek rapor hazırlar.
Sigorta şirketine yapılan başvurularda eksik veya hatalı belgelendirme, talebin haksız yere reddedilmesine yol açabilir. Danışmanlık sürecimiz, başvuru dosyasının eksiksiz ve zamanında hazırlanmasını hedefler.
Dosya, sigorta şirketi tarafından reddedilse dahi süreç orada bitmez. Ret gerekçesi incelenir ve dosya, gerekirse tahkim veya dava aşamasına güçlendirilerek taşınır.
Araç Değer Kaybı Hakkının Kime Ait Olduğu
Değer kaybını talep etme hakkı, kazada kusuru bulunmayan ya da kusur oranı düşük olan araç sahibine aittir. Aracı kiralayan veya finansal kiralamayla (leasing) kullanan taraf için ise somut sözleşme ilişkisine bakılır.
Kazada tam kusurlu taraf, kendi aracı için değer kaybı talep edemez. Karşılıklı kusur durumunda değer kaybı, kusur oranına göre paylaşılır.
Araç, kaza tarihinden sonra üçüncü bir kişiye satılmış olsa bile değer kaybı alacağı kaza tarihindeki malike aittir. Alacak hakkı, aracın mülkiyetinden bağımsız ayrı bir talep hakkı olarak doğar ve genel hükümlere göre devredilebilir.
Araç Değer Kaybının Doğduğu Haller
Değer kaybı, onarım sonrasında dahi aracın piyasa değeri düştüğü her kazada ortaya çıkabilir. Hafif bir çizik onarımı ile ağır bir kaporta hasarı arasında bu kayıp farklı oranlarda oluşur.
Şasi, airbag veya güvenlik donanımını ilgilendiren ağır hasarlarda değer kaybı oranı belirgin biçimde yükselir. Yalnızca tampon veya far değişimi gibi kozmetik onarımlarda kayıp daha sınırlı kalabilir.
Kaza tespit tutanağı düzenlenmeden, örneğin park halindeyken çarpılma şeklinde gerçekleşen olaylarda da değer kaybı doğabilir. Burada aranan koşul, kusurlu tarafın güvenlik kamerası veya tanık gibi delillerle tespit edilebilmesidir.
Not: Ekonomik ömrünü tamamlayıp pert kaydına giren araçlarda değer kaybı değil, aracın kendisi için tazminat hesaplanır. Bu iki kalem birbirinin yerine geçmez.
Aracın yaşı, kilometresi ve hasar gördüğü bölge, değer kaybının oluşup oluşmadığını etkiler. Yargı kararlarında net bir yaş veya kilometre sınırı yoktur. Her dosya kendi hasar tablosuna göre ayrı değerlendirilir.
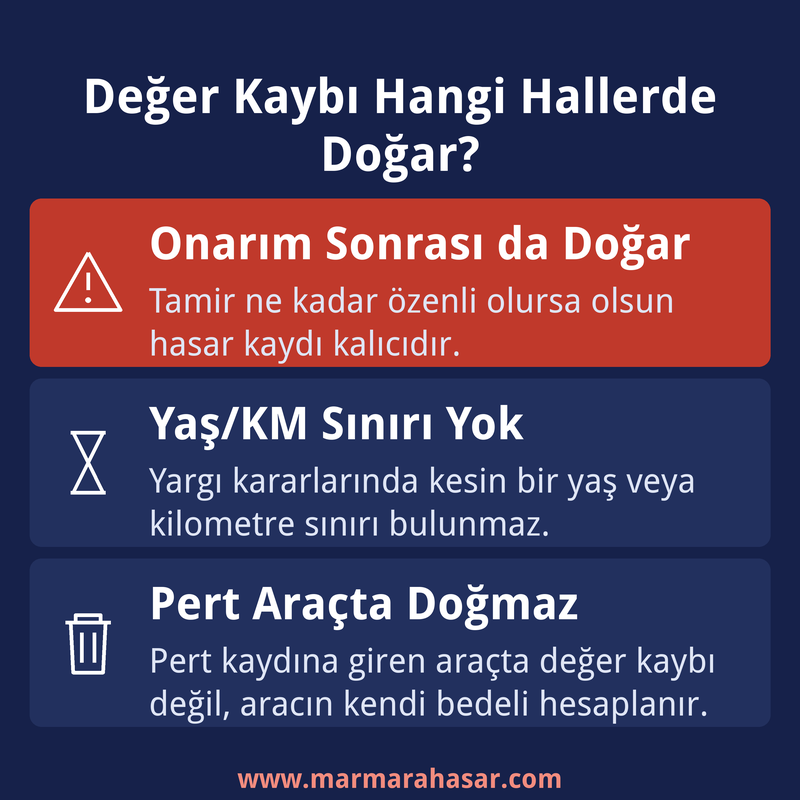
Değer kaybı onarım sonrası da doğar, yaş/km sınırı yoktur, pert araçta doğmaz.
Araç Değer Kaybı ile Hasar Bedeli Arasındaki Fark
Hasar bedeli, aracın onarımı için harcanan tutardır ve onarım faturasıyla belgelenir. Değer kaybı ise onarımdan bağımsız olarak aracın ikinci el piyasasındaki itibar kaybını karşılar.
İki kalem aynı dosyada birlikte talep edilebilir. Sigorta şirketi hasar bedelini ödemiş olsa bile, değer kaybı talebi bu ödemeyle karşılanmış sayılmaz.
Kendi kasko sigortası hasar bedelini ödemiş olsa dahi bu ödeme, karşı tarafın trafik sigortasına karşı değer kaybı hakkını ortadan kaldırmaz. Değer kaybı, kural olarak kusurlu tarafın zorunlu trafik sigortasından talep edilir.
Bilgi: Hasar bedeli ödemesi, değer kaybı talebinden feragat anlamına gelmez.
Ticari Araçlarda Değer Kaybı ve Kazanç Kaybı Farkı
Ticari amaçla kullanılan araçlarda değer kaybına ek olarak kazanç kaybı, yani mahrumiyet bedeli de gündeme gelebilir. Kazanç kaybı, aracın onarım süresince çalıştırılamamasından doğan geliri karşılar.
Bu iki kalem farklı zararları konu aldığı için ayrı ayrı talep edilir ve ayrı ayrı ispatlanır. Değer kaybı aracın piyasa değerindeki düşüşü, kazanç kaybı ise onarım süresindeki gelir kaybını kapsar.
Araç Değer Kaybı Sürecinde İzlenecek Yol
Değer kaybı sürecinde önce eksper raporu alınır, ardından sigorta şirketine başvurulur. Sonuç alınamazsa tahkim veya dava aşamasına geçilir. Bu adımların sırası araç değer kaybı nasıl alınır yazısında ayrıntılı anlatılmıştır.
Hesaplama yöntemi ayrı bir yazının konusudur: araç değer kaybı nasıl hesaplanır. Sitenin değer kaybı hesaplama aracı ile yaklaşık bir tutar görülebilir.
Başvuru için gereken belgeler araç değer kaybı için gerekli belgeler yazısında listelenmiştir. Ödemenin kimden talep edileceği ise araç değer kaybını kim öder başlığında ele alınmıştır.
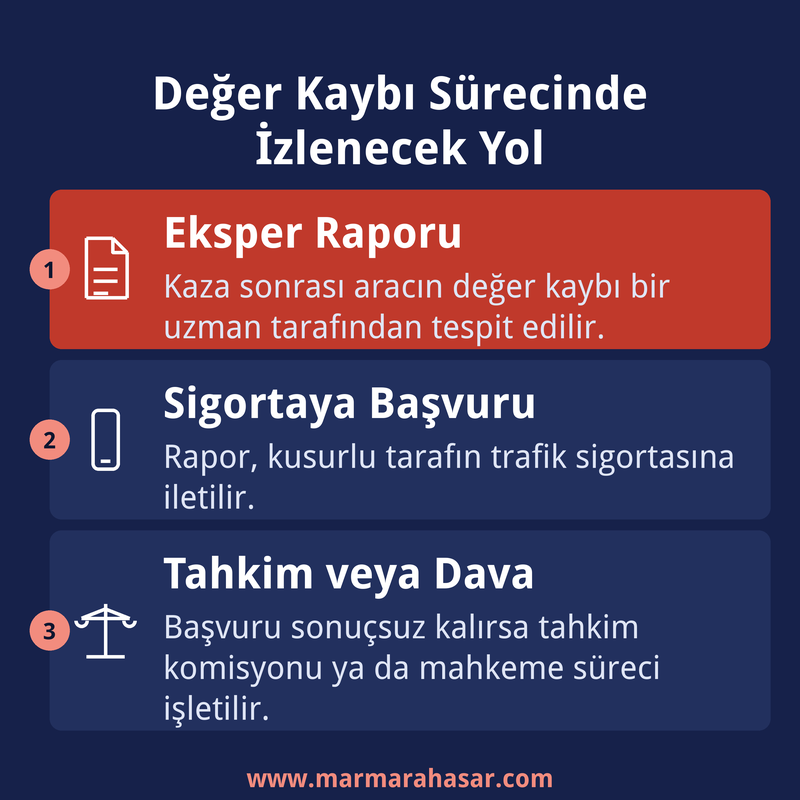
Süreç: eksper raporu, sigortaya başvuru, tahkim veya dava.
Araç Değer Kaybı Nedir ile İlgili Sık Sorulan Sorular
Araç değer kaybı nedir sorusuna ek olarak sık merak edilen başlıklar aşağıda kısaca yanıtlanmıştır.
Araç değer kaybı maddi tazminat sayılır mı?
Evet, araç değer kaybı Türk Borçlar Kanunu kapsamında bağımsız bir maddi tazminat kalemidir. Hasar bedelinden ayrı olarak talep edilir.
Zamanaşımı süresi dolarsa değer kaybı hakkı tamamen mi kaybedilir?
Süre dolduktan sonra açılan davada karşı taraf zamanaşımı itirazında bulunabilir. Bu itiraz kabul edilirse talep esastan incelenmeden reddedilir.
Pert araçlarda değer kaybı talep edilebilir mi?
Hayır, ekonomik ömrünü tamamlayıp pert kaydına giren araçlarda değer kaybı değil, aracın kendi bedeli için tazminat hesaplanır.
Değer kaybının bir yaş veya kilometre sınırı var mı?
Yargı kararlarında net bir yaş veya kilometre sınırı bulunmaz. Bilirkişi, dosyadaki somut verilere göre ayrı bir değerlendirme yapar.
Değer kaybı kendi kasko sigortamdan alınabilir mi?
Kural olarak hayır. Kasko, kendi aracın hasar bedelini karşılar; değer kaybı ise öncelikle kusurlu tarafın zorunlu trafik sigortasından talep edilir.
Değer kaybı, aracın hasar kaydını (TRAMER) değiştirir mi?
Hayır, kazanın kendisi zaten araç kayıtlarına hasar olarak işlenmiştir. Değer kaybı ödemesi bu kaydı değiştirmez, yalnızca ek bir tazminat hakkı doğurur.
Değer kaybı için dava açmadan önce ne yapılmalı?
Önce eksper raporu alınır ve sigorta şirketine yazılı başvuru yapılır. Başvuru sonuçsuz kalırsa tahkim komisyonuna veya mahkemeye başvurulabilir.
Kaynaklar
- Yargıtay 17. Hukuk Dairesi, E.2018/4223, K.2020/3130 ↩
- 6098 sayılı Türk Borçlar Kanunu m.49 ↩
- 2918 sayılı Karayolları Trafik Kanunu m.85 ↩
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları ↩
- Yargıtay Hukuk Genel Kurulu, E.2017/1099, K.2019/460 ↩
- 2918 sayılı Karayolları Trafik Kanunu m.109 ↩
- 6098 sayılı Türk Borçlar Kanunu m.72 ↩
Cevapla
Want to join the discussion?Feel free to contribute!