Güvence hesabı nedir sorusu kısaca şöyle cevaplanır. Güvence Hesabı, sigortası olmayan, plakası tespit edilemeyen ya da çalıntı bir aracın yol açtığı kazada yaralananlara ve hayatını kaybedenlerin yakınlarına tazminat ödeyen, Sigortacılık Kanunu ile kurulmuş bir hesaptır. Hesap bu durumlarda yalnız bedensel zararları karşılar. Kaçan ya da sigortasız aracın verdiği araç hasarı ve değer kaybı Güvence Hesabından istenemez.
İçindekiler
Normalde bu zararları kusurlu aracın zorunlu trafik sigortası öder. Sigortanın hangi zararları kapsadığı zmss genel şartları ile belirlenir. Güvence Hesabı ise o sigortanın bulunmadığı ya da kimin sigortacısı olduğunun bilinemediği boşluğu doldurur.
Güvence Hesabı Nedir ve Hangi Kanuna Dayanır?
Güvence hesabı nedir sorusunun hukuki cevabı Sigortacılık Kanunundadır. Hesap, 5684 sayılı Kanunun 14. maddesiyle Türkiye Sigorta, Reasürans ve Emeklilik Şirketleri Birliği nezdinde kurulmuştur. Amacı, zorunlu sigortalarda belirli koşullar oluştuğunda doğan zararları bu sigortaların geçerli teminat tutarlarına kadar karşılamaktır.[1]
İşleyişin ayrıntıları Güvence Hesabı Yönetmeliğinde düzenlenir. Yönetmelik Hesaba başvurulabilecek halleri, ödemeleri, rücuyu ve tahkim yolunu sayar.[2] Hesabın gelirleri, zorunlu sigorta primlerinden alınan katılma paylarından oluşur.
Güvence Hesabı Hangi Durumlarda Ödeme Yapar?
Trafik kazaları bakımından Hesaba başvurulabilecek durumlar kanunda tek tek sayılmıştır.
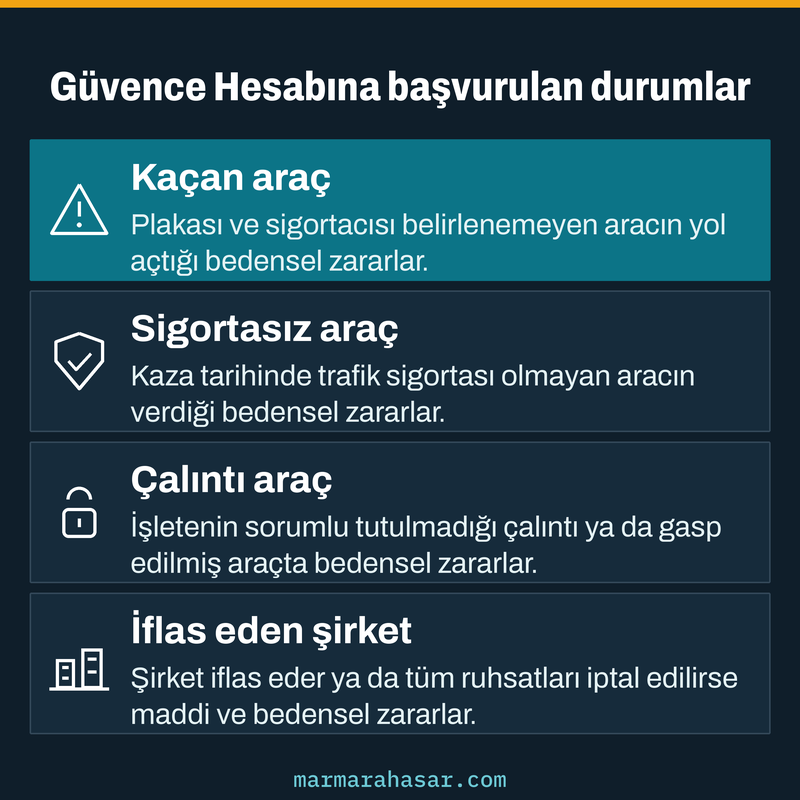
- Kaçan araç, yani plakası ve sigortacısı belirlenemeyen aracın verdiği bedensel zararlar
- Kaza tarihinde zorunlu trafik sigortası yaptırılmamış aracın verdiği bedensel zararlar
- İşletenin sorumlu tutulmadığı çalıntı ya da gasp edilmiş aracın karıştığı kazada bedensel zararlar
- Sigorta şirketinin iflası ya da bütün branşlarda ruhsatının iptali halinde maddi ve bedensel zararlar
Yönetmelik bunlara bir hal daha ekler. Poliçedeki teminat, zorunlu sigorta limitinin altında kalmışsa aradaki farka denk gelen bedensel tazminat da Hesaptan istenebilir. Hesap, sürekli sakatlık tazminatını ve ölüm halinde destekten yoksun kalma tazminatını öder.
Kaçan Araç Çarptıysa Güvence Hesabı Araç Hasarını Öder mi?
Hayır. Kanun, kaçan araçta da sigortasız araçta da Hesabın sorumluluğunu bedensel zararlarla sınırlar. Güvence Hesabı sıkça sorulan sorular sayfasında da motorlu araçlardaki hasarlardan sorumlu olmadığını açıkça yazar. Park halindeki araca çarpıp kaçan sürücünün verdiği hasar bu yüzden Hesaptan istenemez.
Kanun, eşya zararlarının da Hesaptan karşılanmasına karar verme yetkisini Cumhurbaşkanına tanır. Böyle bir genişletme Güvence Hesabının sitesinde yer almaz (erişim 19.10.2026). Maddi zarar yalnız iflas eden ya da bütün branşlarda ruhsatı iptal edilen şirketlerin poliçelerinde Hesaptan ödenir.
Kaçan araçta yapılacak ilk iş, kazayı polise ya da jandarmaya bildirip resmi tutanak düzenletmektir. Plaka sonradan bulunursa o aracın trafik sigortacısına başvurulabilir. Park halindeki araçlarda kusurun nasıl paylaşıldığı park halindeki araca çarpma kusur oranı yazısında anlatılır.
Karşı Tarafın Trafik Sigortası Yoksa Ne Yapılır?
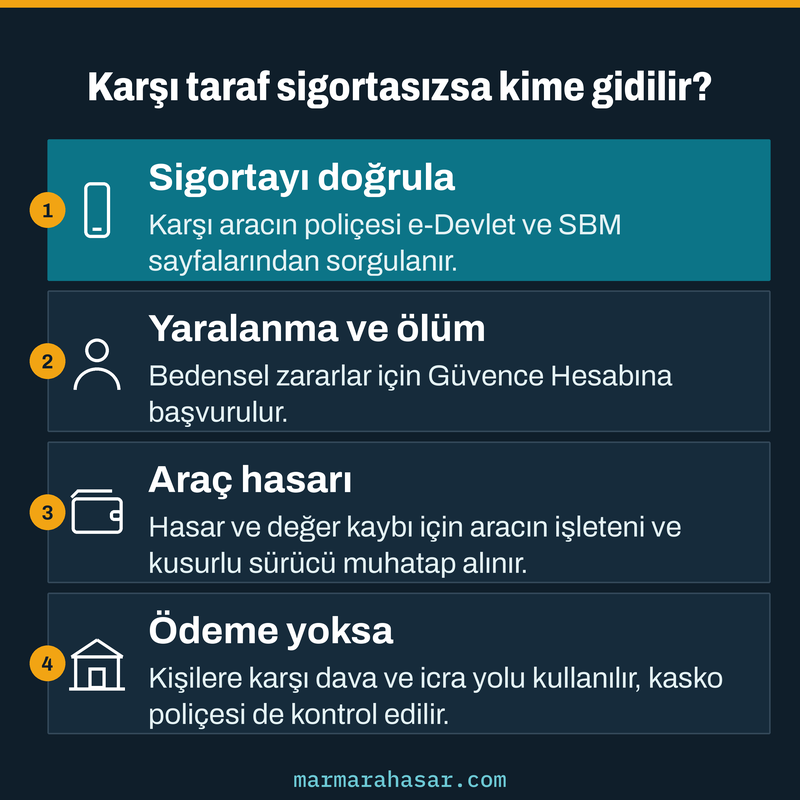
Önce karşı aracın gerçekten sigortasız olup olmadığı doğrulanır. Güvence Hesabı, trafik poliçe sorgulama işleminin e-Devlet ve SBM sayfalarından yapılmasını önerir. Sigorta çıkarsa başvuru o şirkete yapılır, Hesaba değil.
Sigorta yoksa zararın türüne göre iki ayrı yol açılır. Yaralanma ve ölümden doğan zararlar için Güvence Hesabına başvurulur. Araç hasarı ve değer kaybı için ise aracın işleteni ve kusurlu sürücü muhatap alınır.
İşleten, motorlu aracın işletilmesinden doğan zarardan kanun gereği sorumludur.[3] Sigortasız araçta bu sorumluluğu üstlenecek bir şirket olmadığından talep doğrudan kişilere yöneltilir. Ödeme yapılmazsa yol dava ve icradır. Kendi aracınızın kasko poliçesi varsa hasarın kasko kapsamında karşılanıp karşılanmadığı da poliçeden kontrol edilir.
Değer kaybında muhatabın nasıl belirlendiği araç değer kaybı kimden alınır yazısında ayrıca ele alınır. Kaskonun bu kalemi ödeyip ödemediği için kasko değer kaybı öder mi yazısına bakılabilir.
Güvence Hesabından Karşılanmayan Zararlar
Hesabın sitesindeki listeye göre aşağıdaki zararlar kapsam dışındadır.
- Manevi tazminat talepleri
- Bedensel zarar dışındaki maddi zararlar (iflas ve ruhsat iptali halleri hariç)
- Kazaya kusuruyla yol açan aracın işleteninin ve sürücüsünün zararları
- Aracı çalan ya da gasp edenlerle bunu bilerek araca binenlerin zararları
- Motorlu bisikletin sebep olduğu kazalardan doğan zararlar
- Sahipli ya da sahipsiz hayvanların sebep olduğu zararlar
Kusurlu sürücünün kendi yaralanması da bu nedenle Hesaptan istenemez. Kazada birden fazla kişi zarar görmüşse ve toplam talep teminat tutarını aşıyorsa her talep orantılı olarak indirilir.
Güvence Hesabına Başvuru Nasıl Yapılır?
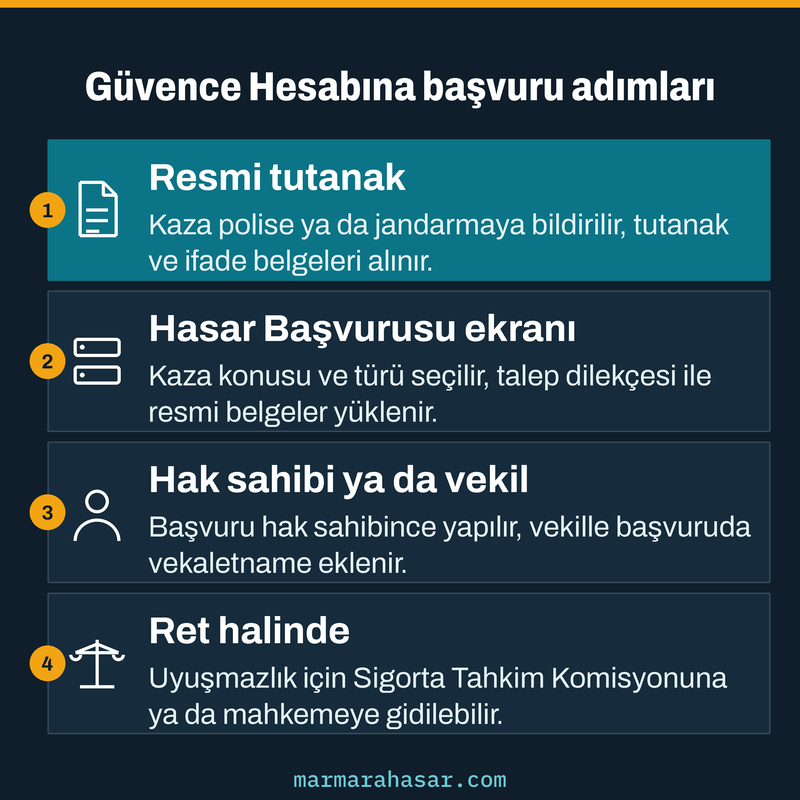
Başvuru Güvence Hesabının sitesindeki “Hasar Başvurusu” ekranından yapılabilir. Formda kaza konusu olarak vefat ya da sürekli sakatlık, kaza türü olarak poliçesiz araç, plakası tespit edilemeyen araç veya çalıntı araç seçilir. Hak sahibi kendisi başvurabilir, vekil ile başvuruda vekaletname yüklenir.
Formda talep dilekçesi ile kaza zaptı ve kazaya ilişkin resmi belgeler zorunludur. Sürekli sakatlık başvurusunda Hesabın istediği başlıca belgeler aşağıda sıralanır.
- Kaza tespit tutanağı, ifade tutanakları, varsa bilirkişi raporu ya da mahkeme kararı
- Kaza tarihindeki yönetmeliğe göre düzenlenmiş sağlık kurulu raporu
- Epikriz, genel adli muayene raporu ve tedavi belgeleri
- Gelir durumunu gösteren belgeler ve kişisel veri rıza beyanı
Ölüm halinde veraset ilamı, ölüm belgesi, otopsi raporu ve vukuatlı nüfus kayıt örneği istenir. Belge listesi Yönetim Komitesince belirlenir ve Güvence Hesabının başvuru belgeleri sayfasında duyurulur. Kaza belgesinin nasıl düzenleneceği için kaza tespit tutanağı yazısına bakılabilir.
BilgiGüvence Hesabı iletişim bilgileri sitede Esentepe Mahallesi Ali Kaya Sokak Polat Plaza B Blok No 1b Kat 15 Şişli/İstanbul adresi, (0212) 324 45 00 telefonu ve [email protected] e-posta adresi olarak yer alır (erişim 19.10.2026).
Güvence Hesabı Yönetmeliği Ödeme Sonrasını Nasıl Düzenler?
Yönetmelik, ödeme yapıldıktan sonraki ilişkiyi de belirler. Hesap, zorunlu sigorta teminatı sınırları içinde yaptığı ödemeyle borçtan kurtulur. Limiti aşan zarar, kazaya sebep olan ya da hukuken sorumlu olan kişilerden istenir.[4]
Hesaptan talepte bulunan kişi, zarar sorumlusuna karşı ayrıca dava açtıysa bunu Hesaba bildirmek zorundadır. Hesap bu durumda ödemeyi durdurabilir ya da davaya katılabilir. Sorumludan da tahsilat yapılırsa, Hesaptan alınan ve fazla ödemeye dönüşen tutar beş iş günü içinde Hesaba iade edilir.
Bu kurallar aynı zarar için iki kez ödeme alınmasını önler. Sigortasız aracın sürücüsüne karşı dava açılmışsa ya da sürücüyle anlaşma yapılmışsa Hesaba bu bilgi verilmelidir. Aksi halde Hesap fazla ödenen tutarı faiziyle geri ister.
Güvence Hesabı Teminat Limitleri
Hesabın sorumluluğu, kaza tarihinde geçerli zorunlu trafik sigortası teminat limitleriyle sınırlıdır. Limit her durumda tam ödenmez. Önce kusur oranı dikkate alınarak zarar hesaplanır, bulunan tutar limit içinde kalmak kaydıyla ödenir.
| Araç Grubu | Sakatlanma ve Ölüm, Kişi Başına | Sakatlanma ve Ölüm, Kaza Başına |
|---|---|---|
| İnsan taşımada kullanılan araçlar | 3.600.000 TL | 18.000.000 TL |
| Eşya taşımada kullanılan araçlar, römork, iş makinesi | 3.600.000 TL | 36.000.000 TL |
| Tarım araçları ve özel amaçlı araçlar | 3.600.000 TL | 18.000.000 TL |
| Motosiklet ve yük motosikleti | 3.600.000 TL | 10.800.000 TL |
NotTutarlar, 01.01.2026 tarihinden itibaren uygulanan asgari trafik sigortası teminatlarıdır (Tablo 19). Kaynak: Güvence Hesabının yayımladığı 01.01.2026-31.12.2026 trafik teminat limitleri belgesi, teminat limitleri sayfası (erişim 19.10.2026). Aynı belgede maddi teminat araç başına 400.000 TL, kaza başına 800.000 TL’dir. Limitler her yıl yeniden belirlenir.
Limit kaza tarihine göre seçilir. 2025’te olmuş bir kaza için 2025 limitleri uygulanır. Bütün araç grupları ve geçmiş yıllar için trafik sigortası teminat limitleri ayrı bir yazının konusudur.
Güvence Hesabı Ödemezse Tahkim, Dava ve Zamanaşımı
Hesaba yapılan başvuru tamamen ya da kısmen reddedilirse karar ilgiliye yazıyla bildirilir. Hesap ile hak sahibi arasındaki uyuşmazlık için Sigorta Tahkim Komisyonuna başvurulabilir.[5] Dava yolu da açıktır.
Tahkim ya da dava öncesinde Hesaba yazılı başvuru yapıldığının ispatı önemlidir. Yargıtay, oy çokluğuyla verdiği bir kararda, Hesaba usulüne uygun başvurulduğu ispatlanamayan dosyada tahkim kararını bozdu.[6] Başvuru dilekçesinin ve teslim kaydının saklanması bu yüzden gereklidir.
Kaçan aracın yol açtığı kazada Hesap, yolcunun zararından diğer sorumlularla birlikte müteselsilen sorumlu tutulabilir. Bir davada motosiklet yolcusu, kaçan aracın çarpması sonucu yaralanmıştı. Yargıtay, Hesabın zararın tamamından sorumlu tutulduğu bölge adliye mahkemesi kararını onadı.
“müteselsil sorumluluk hükümlerine göre davalının zararın tamamından sorumlu olması”
Yargıtay 4. Hukuk Dairesi, E.2022/51, K.2023/5586, 25.04.2023 (onama, oybirliği)
Talepler, zararın ve sorumlunun öğrenildiği tarihten itibaren iki yıl, her halde kaza tarihinden itibaren on yıl içinde zamanaşımına uğrar.[7] Fiil suç oluşturuyor ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa o süre uygulanır. Ayrıntı için değer kaybında zamanaşımı yazısına bakılabilir. Hesap ödeme yaptıktan sonra sigortasız aracın işletenine ve sürücüsüne rücu eder.
İlgili ayrıntılar için trafik sigortası teminat limitleri yazısına başvurulabilir.
Güvence Hesabı Hakkında Sık Sorulan Sorular
Güvence hesabı nedir, kim yönetir?
Sigortacılık Kanunu ile Türkiye Sigorta, Reasürans ve Emeklilik Şirketleri Birliği nezdinde kurulan, kar amacı gütmeyen bir hesaptır. Bir yönetim komitesi tarafından yönetilir.
Sigortasız araç arabama çarptı, hasarı Güvence Hesabı öder mi?
Hayır. Hesap sigortasız araçta yalnız bedensel zararları öder. Araç hasarı ve değer kaybı için işleten ve sürücüye başvurulur.
Plakasını alamadığım araç kaçtı, ne yapmalıyım?
Kazayı polise ya da jandarmaya bildirip resmi tutanak düzenletin. Yaralanma varsa Güvence Hesabına başvurulabilir. Araç hasarı Hesaptan istenemez.
Güvence Hesabı manevi tazminat öder mi?
Hayır. Manevi tazminat talepleri Hesabın kapsamı dışındadır.
Başvuruyu yakınım ya da avukatım yapabilir mi?
Evet. Kanun, Hesaptan istenecek tazminatı hak sahibinin, kanuni temsilcisinin, avukatının ya da vekalet verdiği eş, çocuk, anne, baba veya kardeşinin takip edebileceğini öngörür. Vekille başvuruda vekaletname yüklenir.
Güvence Hesabına ne kadar sürede başvurulmalı?
Zararın ve sorumlunun öğrenildiği tarihten itibaren iki yıl, her halde kazadan itibaren on yıl içinde başvurulmalıdır.
Kaynaklar
- 5684 sayılı Sigortacılık Kanunu m.14 ↩
- Güvence Hesabı Yönetmeliği (RG 26.07.2007/26594) m.9 ↩
- 2918 sayılı Karayolları Trafik Kanunu m.85 ↩
- Güvence Hesabı Yönetmeliği m.17 ↩
- Güvence Hesabı Yönetmeliği Ek m.2 ↩
- Yargıtay 4. Hukuk Dairesi, E.2022/12289, K.2024/10330, 04.11.2024 (bozma, oy çokluğu) ↩
- 2918 sayılı Karayolları Trafik Kanunu m.109 ↩