Rücu davası, zorunlu trafik sigortacısının zarar görene ödediği tazminatı kendi sigortalısından geri istemesidir. Sigortacı bu davayı ancak ödemeyi yaptıktan sonra ve Genel Şartlarda sayılan bir sebep varsa açabilir. Alkollü ya da ehliyetsiz sürüş, kasıt, ağır kusur ve olay yerini terk bu sebeplerin başında gelir.
İçindekiler
Rücu sebepleri zorunlu trafik sigortasının zmss genel şartları içinde, B.4 maddesinde sayılır. 1 Temmuz 2026’da yürürlüğe giren değişiklik olay yerini terk bendini yeniden yazdı. Süre hesabı ise kaza gününe değil, sigortacının ödeme gününe bağlıdır.
Rücu Davası Nedir, Kime Açılır?
Trafik sigortası, aracın işletilmesinden doğan sorumluluğu üçüncü kişilere karşı güvenceye alır. Kazada zarar gören kişi tazminatını bu sigortacıdan alır. Bazı hallerde sigortacı, sözleşme gereği sigortalısına karşı sorumlu olmasa da zarar görene öder ve bedeli sonra geri ister.
2918 sayılı Karayolları Trafik Kanunu m.95 bu dönüşü düzenler. Ödemede bulunan sigortacı, tazminatı kaldırabileceği veya azaltabileceği oranda sigorta ettirene başvurabilir. Maddenin güncel hali mevzuat.gov.tr’deki kanun metninde görülebilir.[1]
Dava poliçedeki sigortalıya, çoğunlukla aracın işletenine açılır. Araç bir yakına ödünç verilmiş olsa da sonuç değişmeyebilir. Genel Şartlar kasıt, çalınma ve olay yerini terk bentlerinde sigortalının “eylemlerinden sorumlu olduğu kişilerin” davranışını da sayar. Ehliyet ve alkol bentleri ise aracın o koşullarda sürülmesine bakar.
Sigortacının Rücu Hakkı Ne Zaman Doğar?
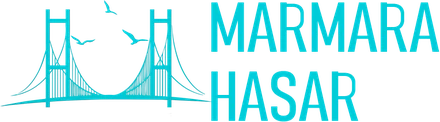
Rücu hakkı ödemeyle doğar. Sigortacı önce hak sahibine tazminatı öder, sonra sigortalısına döner. Ödeme yapılmadan sigortalıdan bu bedel istenemez.
Genel Şartlar B.3’e göre sigortacı ödediği tutar kadar hak sahibinin yerine geçer. B.4 ise sigortalıya dönüşün sınırını çizer. Rücu, sözleşme ve kanun hükümlerine göre tazminatı kaldırabileceği ya da azaltabileceği oranda yapılır.[2]
ÖnemliRücu sebepleri zarar görene karşı ileri sürülemez. Sigortacı bu sebeplere dayanarak tazminat sürecini geciktiremez ve bunlara ilişkin bilgi ve belgeyi hak sahibinden isteyemez (ZMSS Genel Şartları B.4).
Zarar gören açısından sonuç açıktır. Karşı aracın sürücüsü alkollü ya da ehliyetsiz olsa bile başvuru o aracın trafik sigortacısına yapılır. Yanıt gelmez ya da talep karşılanmazsa KTK m.97 uyarınca dava veya sigorta tahkim komisyonuna başvuru yolu açılır.
Zorunlu Trafik Sigortasında Rücu Sebepleri Nelerdir?
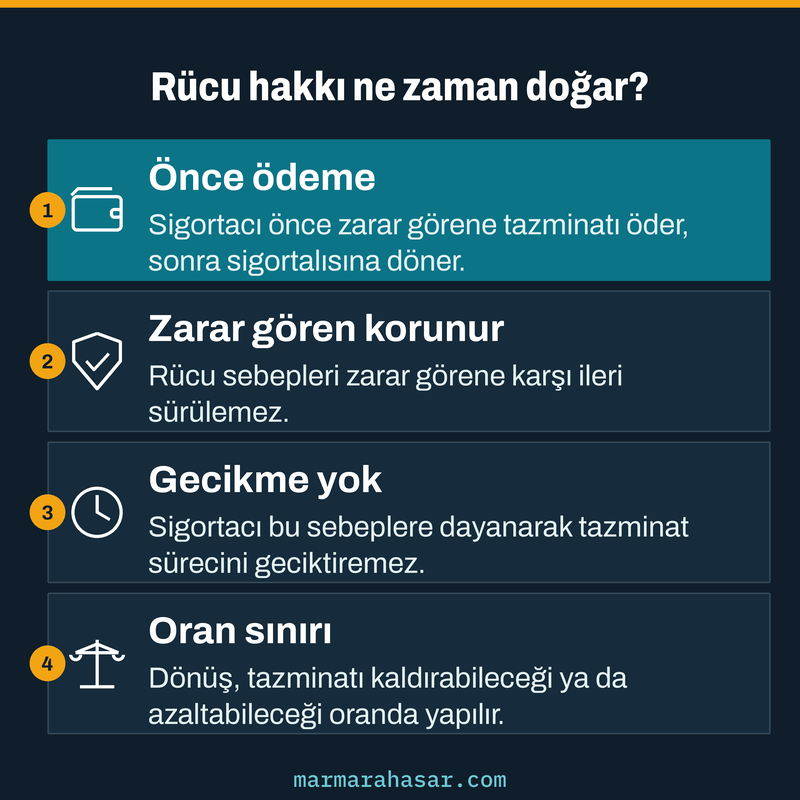
B.4 maddesi sigortalıya dönüş hallerini yedi bentte sayar. Bentler birbirinden bağımsızdır, birinin gerçekleşmesi yeterlidir. Tablo her bendi ve incelemede öne çıkan noktayı gösterir.
| Bent | Rücu sebebi | İncelenen nokta |
|---|---|---|
| a | Kasıt veya ağır kusur | Tam kusur tek başına yetmez |
| b | Ehliyetsiz sürücü, geçersiz ya da el konulmuş belge, kuralların ağır kusurla ihlali | Belgenin kaza anındaki durumu |
| c | Uyuşturucu ya da mevzuattaki sınırın üzerinde alkol | Kazanın salt alkolden doğup doğmadığı |
| ç | Ruhsatsız yolcu taşıma, istiap haddi aşımı, ruhsatsız tehlikeli madde | Olayın bu taşımadan doğması |
| d | Kazadan sonraki yükümlülüklere aykırılık | Yalnız zarardaki artış |
| e | Çalınma veya gaspta sigortalının kusuru | Kusurun tespiti |
| f | Olay yerini terk, tutanak ya da alkol raporu yükümlülüğüne aykırılık | Zorunlu hal istisnası |
Kasıt ve ağır kusur bendinde metin “tam kusur” demez. Bu yüzden kazada tam kusurlu bulunmak tek başına dönüş için yetmez; kusurun kasta yakın bir özensizlik olduğu gösterilmelidir. Kusurun nasıl paylaştırıldığı kusur oranı tablosu yazısında anlatılır.
Alkollü Kaza Sigorta Karşılar mı?
Zarar gören bakımından evet. Alkollü sürücünün çarptığı araç ya da yaralanan kişi, tazminatını o aracın trafik sigortacısından alır. Sigortacı sonra B.4(c) bendine dayanarak sigortalısına döner.
Alkollü sürücünün kendi aracındaki hasar ise trafik sigortasının konusu değildir. Genel Şartlar A.6, sigortalının kendi aracına gelen zararları teminat dışında sayar. Bu hasar için kasko poliçesinin şartlarına bakılır.
Genel Şartlar alkol sınırını kendisi yazmaz, “ilgili mevzuatta belirlenen” seviyeye gönderir. KTK m.48, hususi otomobil sürücüleri için yaptırımda 0.50 promilin üzerini esas alır. Hususi otomobil dışındaki araçlarda promil alt sınırı 0.21’dir. Yaralanmalı, ölümlü ya da kollukça müdahil olunan maddi hasarlı kazaya karışan sürücünün muayenesi zorunludur.
NotPromil değerleri 2918 sayılı KTK m.48’in mevzuat.gov.tr derlenmiş metninden alınmıştır (erişim 19.10.2026). Dosyada hangi sınırın uygulanacağı araç türüne ve kaza tarihindeki mevzuata göre belirlenir.
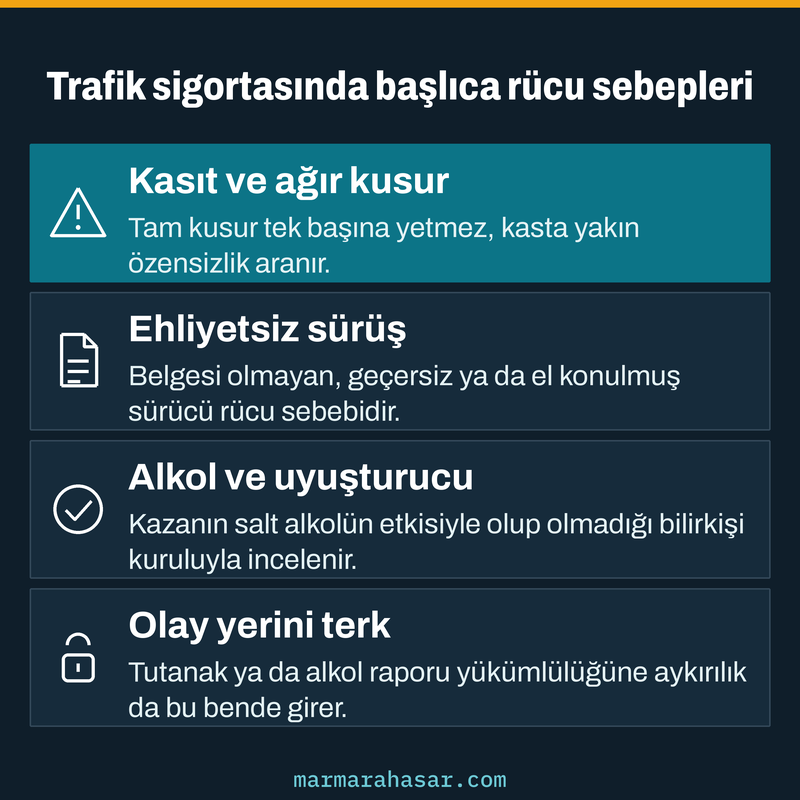
Promil tek başına sonucu belirlemez. Yargıtay’ın yerleşik uygulamasında kazanın salt alkolün etkisiyle olup olmadığı araştırılır. Bunun için nörolog, hukukçu ve trafik bilirkişisinden oluşan bir kurul rapor verir.
“sürücünün aldığı alkolün oranının doğrudan doğruya sonuca etkisi bulunmadığından”
Yargıtay 4. Hukuk Dairesi, E.2022/4344, K.2024/2545, 07.03.2024 (bozma, oybirliği)
Daire bu ilkeyi hatırlattıktan sonra hükmü başka bir eksiklikten bozdu. Aynı kaza için daha önce kesinleşen ve kazanın münhasıran alkolden doğmadığını belirleyen dosya, güçlü delil olarak değerlendirilmemişti.[3] Olay tek başına alkolün etkisiyle meydana gelmişse hasar teminat dışında kalır ve rücu hakkı doğar.
Ehliyetsiz Sürücüyle Kazada Sigorta Rücu Eder mi?
Eder. B.4(b) bendi, aracın gerekli ehliyetnamesi olmayan kişi tarafından sürülmesini rücu sebebi sayar. Geçerliliğini yitirmiş belge ile geçici ya da sürekli el konulmuş ehliyet de aynı kapsamdadır.
Aracını belgesi olmayan bir yakınına veren sigortalı, zarar görene ödenen tutarla karşılaşabilir. Zarar gören yine tam korunur. Dönüş yalnız sigortacı ile sigortalı arasındaki ilişkide işler.
Olay Yerini Terk Kuralı Nasıl Değişti?
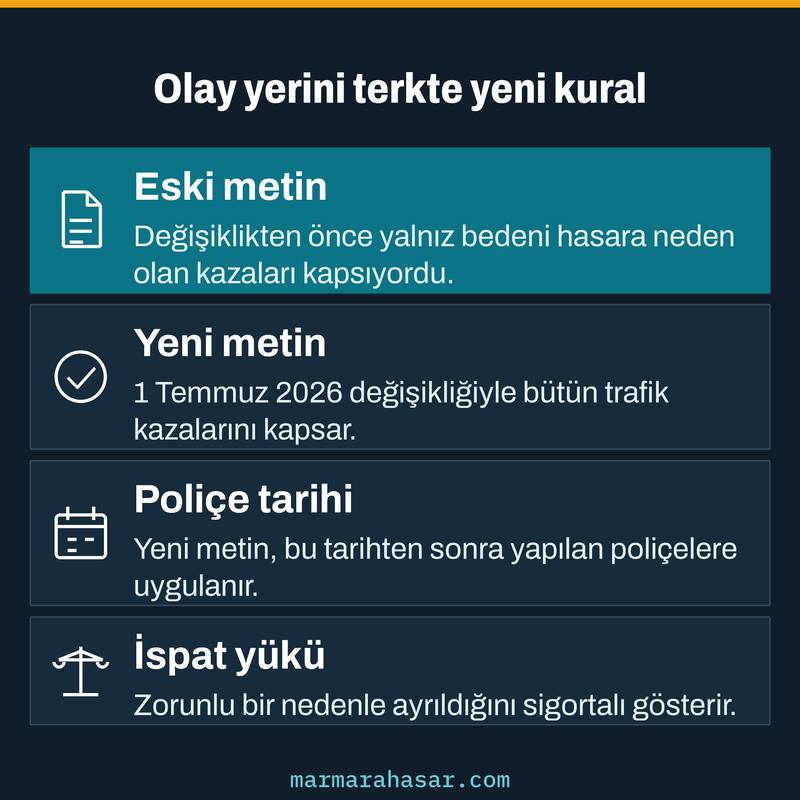
B.4(f) bendi, olay yerini terki ve kaza tutanağı, alkol raporu gibi belgelerin düzenlenmesi yükümlülüğüne aykırılığı rücu sebebi sayar. Değişiklikten önceki metin yalnız “bedeni hasara neden olan” kazaları kapsıyordu. Sadece maddi hasarlı kazada yerinden ayrılan sürücü bu bende girmiyordu.
RG 12.06.2026/33278 ile yapılan değişiklik bu sınırı kaldırdı. Yeni metin “trafik kazalarında” diye başlar. Metin zorunlu hallere iki örnek verir: can güvenliği nedeniyle uzaklaşma ve bedeni hasarlı kazada tedavi veya yardım için sağlık kuruluşuna gitme. Benzer zorunlu haller de istisna sayılır.
UyarıYeni B.4(f) metni 1 Temmuz 2026’dan sonra yapılan poliçelere uygulanır (Genel Şartlar C.11). Belirleyici olan kaza tarihi değil, poliçenin yapıldığı tarihtir. Daha önce yapılmış ve süresi devam eden poliçelerde eski metin sürer.
İspat yükü de sonucu etkiler. Yargıtay 4. Hukuk Dairesi, olay yerinden ayrılan sigortalının bunu zorunlu bir nedenle yaptığını kendisinin göstermesi gerektiğini belirtmiştir.
“rücu sebebinin oluşmadığını ispat yükü ise sigortalıdadır”
Yargıtay 4. Hukuk Dairesi, E.2023/11866, K.2023/12935, 30.11.2023 (uyuşmazlığın giderilmesi isteminin reddi, oybirliği)
Karar, bedensel hasarlı kazada eski metin dönemine aittir.[4] Kazadan sonra yerinde kalmak, kaza tespit tutanağı düzenlemek ve alkol testine girmek bu yüzden sigortalının da yararınadır. Kaza anındaki adımlar trafik kazası sonrası yapılması gerekenler yazısında sıralanır.
Ruhsatsız Taşıma, Çalınma ve İhbar Yükümlülüğü
B.4(ç) bendi, yolcu taşımaya ruhsatı olmayan araçta yolcu taşınmasını ve istiap haddinin aşılmasını kapsar. Taşıma ruhsatı olmayan araçta patlayıcı ve parlayıcı maddelerin yol açtığı zararlar da buradadır. Tazminatı gerektiren olayın bu durumdan doğması aranır.
D bendi daha dar bir hak tanır. Sigortalı kazayı on gün içinde bildirmemiş ya da zararı azaltacak önlemleri almamışsa sigortacı yalnız zarardaki artışı isteyebilir. E bendi ise çalınma veya gaspta sigortalının ya da sorumlu olduğu kişilerin kusurunun tespitini arar.
Rücu Sebebi Varsa Trafik Sigortası İptal Olur mu?
Rücu sebebi poliçeyi geriye dönük ortadan kaldırmaz. Zarar gören tazminatını alır, sigortacı sonra sigortalısına döner. Bu yüzden “alkollü kazada sigorta iptal olur” ifadesi zarar gören açısından doğru değildir.
Poliçenin vade sonundan önce sona erdirilmesi ayrı bir konudur ve usulünü Genel Şartlara göre Kurum belirler. Erken sona ermede iade edilecek prim trafik sigortası prim iadesi hesaplama aracıyla tahmin edilebilir. Kazaya karışan aracın hiç poliçesi yoksa başvuru güvence hesabı üzerinden yürür.
Kasko Rücuu ile Trafik Sigortası Rücuu Arasındaki Fark
Trafik sigortasında dönüş sigortacının kendi sigortalısına yönelir. Uygulamada buna içe rücu denir. Dayanağı KTK m.95 ve Genel Şartlar B.4’tür, yani sözleşme ilişkisidir.
Kaskoda yön terstir. Kasko sigortacısı kendi sigortalısının aracındaki hasarı öder. Ardından TTK m.1472 uyarınca sigortalının yerine geçer ve kazaya sebep olan karşı tarafa ya da onun trafik sigortacısına başvurur. Bu halefiyettir ve hak ödenen bedelle sınırlıdır.[5]
Sonuç da farklıdır. Trafik sigortası rücu sebebi olsa bile zarar görene öder. Kasko ise teminat dışı bir hal varsa kendi sigortalısına hiç ödeme yapmayabilir. Kaskonun değer kaybı karşısındaki durumu kasko değer kaybı öder mi yazısında ele alınır.
Rücu Davası Zamanaşımı Ne Zaman Başlar?
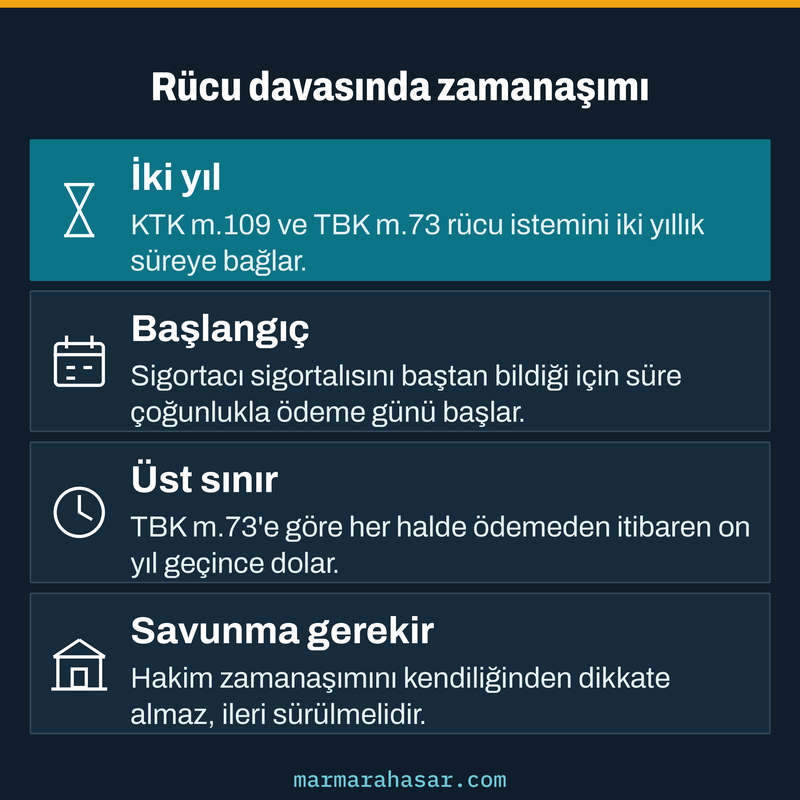
Rücu davası için süre, zarar görenin kendi talebindeki süreden ayrıdır. KTK m.109’un dördüncü fıkrası, tazminat yükümlülerinin birbirine karşı rücu haklarını iki yıllık süreye bağlar. Süre, kendi yükümlülüğünü tam yerine getirdiği ve rücu edilecek kişiyi öğrendiği günden başlar. Genel Şartlar C.8 aynı kuralı tekrarlar.
Türk Borçlar Kanunu m.73 de rücu istemi için iki yıl öngörür. Süre tazminatın tamamının ödendiği ve birlikte sorumlu kişinin öğrenildiği tarihten işler, her halde ödemeden itibaren on yılda dolar. Metin mevzuat.gov.tr’deki TBK metninde yer alır.[6]
Sigortacı kendi sigortalısını poliçeden baştan bilir. Bu yüzden iki yıllık süre çoğu dosyada ödeme gününden başlar. Yargıtay 4. Hukuk Dairesinin onadığı bir dosyada dava, ödemeden yaklaşık üç yıl sonra açılmıştı. Bölge adliye mahkemesi süreyi ödeme gününden saydı. Sigortacının ölümlü kazaya dayanarak daha uzun ceza zamanaşımı uygulanmasını isteyen istinaf başvurusu esastan reddedildi.[7]
Notİki ve on yıllık süreler 2918 sayılı KTK m.109, 6098 sayılı TBK m.73 ve ZMSS Genel Şartları C.8 metinlerine dayanır (mevzuat.gov.tr ve RG 12.06.2026/33278 ile değişik derlenmiş metin, erişim 19.10.2026).
Zarar görenin sigortacıya karşı kendi talebindeki süreler farklı işler. Bu süreler değer kaybı zamanaşımı yazısında anlatılır.
Rücu Davasında Sigortalının Kontrol Edeceği Noktalar
- Ödeme: Sigortacının hak sahibine gerçekten ödeme yaptığı ve bunun tarihi.
- Rücu sebebi: Dayanılan bendin olayda gerçekleştiği. Teminat dışı halin ispatı TTK m.1409 uyarınca sigortacıdadır; olay yerini terkte zorunlu hali ise sigortalı gösterir.
- Alkol iddiası: Kazanın salt alkolün etkisiyle olup olmadığına dair bilirkişi kurulu raporu.
- Tutar: Ödenen bedelin gerçek zarara uygun olup olmadığı. Mahkeme bunu bilirkişiyle denetler.
- Süre: Ödeme gününden itibaren iki yılın dolup dolmadığı. TBK m.161’e göre hakim zamanaşımını kendiliğinden dikkate almaz, savunmada ileri sürülmelidir.
Rücu Davası Hakkında Sık Sorulan Sorular
Rücu davası ne demek?
Trafik sigortacısının zarar görene ödediği tazminatı, Genel Şartlardaki bir sebebe dayanarak kendi sigortalısından geri istemesidir. Dava ödemeden sonra açılır.
Alkollü kazada sigorta karşı tarafın zararını öder mi?
Öder. Alkol rücu sebebidir ama zarar görene karşı ileri sürülemez. Sigortacı ödedikten sonra kazanın salt alkolün etkisiyle olduğunu göstererek sigortalısına döner.
Ehliyetsiz sürücünün yaptığı kazada trafik sigortası öder mi?
Zarar görene öder. Sonra B.4(b) bendine dayanarak poliçe sahibinden ödediği tutarı isteyebilir.
Olay yerini terk eden sürücüye rücu edilir mi?
Zorunlu bir hal yoksa edilebilir. 1 Temmuz 2026’dan sonra yapılan poliçelerde bu kural yalnız maddi hasarlı kazaları da kapsar.
Rücu davası zamanaşımı kaç yıl?
KTK m.109 ve TBK m.73’e göre iki yıldır. Sigortacı sigortalısını baştan bildiği için süre çoğunlukla ödeme gününden başlar.
Araç başkasına ödünç verildiyse dava kime açılır?
Sözleşmeye dayalı dönüş poliçedeki sigortalıya yönelir. Genel Şartlar bazı bentlerde sigortalının eylemlerinden sorumlu olduğu kişilerin davranışını da rücu sebebi sayar.
Kasko şirketi de rücu eder mi?
Eder ama yönü farklıdır. Kasko, sigortalısına ödediği hasar için TTK m.1472 uyarınca kazaya sebep olan karşı tarafa ve onun trafik sigortacısına başvurur.
Kaynaklar
- 2918 sayılı Karayolları Trafik Kanunu m.48, m.95, m.97 ve m.109 (mevzuat.gov.tr derlenmiş metin, erişim 19.10.2026) ↩
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları A.6, B.1, B.3, B.4, C.8 ve C.11 (RG 12.06.2026/33278 ile değişik derlenmiş metin, değişiklik yürürlüğü 01.07.2026) ↩
- Yargıtay 4. Hukuk Dairesi, E.2022/4344, K.2024/2545, 07.03.2024 (bozma, oybirliği) ↩
- Yargıtay 4. Hukuk Dairesi, E.2023/11866, K.2023/12935, 30.11.2023 (5235 sayılı Kanun m.35 uyarınca uyuşmazlığın giderilmesi isteminin reddi, oybirliği, kesin) ↩
- 6102 sayılı Türk Ticaret Kanunu m.1409 ve m.1472 ↩
- 6098 sayılı Türk Borçlar Kanunu m.73 ve m.161 ↩
- Yargıtay 4. Hukuk Dairesi, E.2022/4199, K.2024/7448, 10.09.2024 (onama, oybirliği) ↩