Yaralamalı trafik kazası tazminat hesabı tek bir tutar vermez. Tedavi giderleri, geçici ve sürekli iş göremezlik, bakıcı gideri ve kazanç kaybı ayrı kalemler olarak hesaplanır. Her kalemin belgesi ve hesap yöntemi farklıdır.
İçindekiler
Bu yazı kalemleri ve hesabın mantığını anlatır. Sonuç baştan söylenemez, çünkü sonuç maluliyet oranına, yaşa, gelire ve kusura göre değişir. Sigorta şirketine başvuru ve dava aşaması ayrıca ele alınır.
Yaralamalı Trafik Kazası Tazminat Kalemleri Nelerdir?
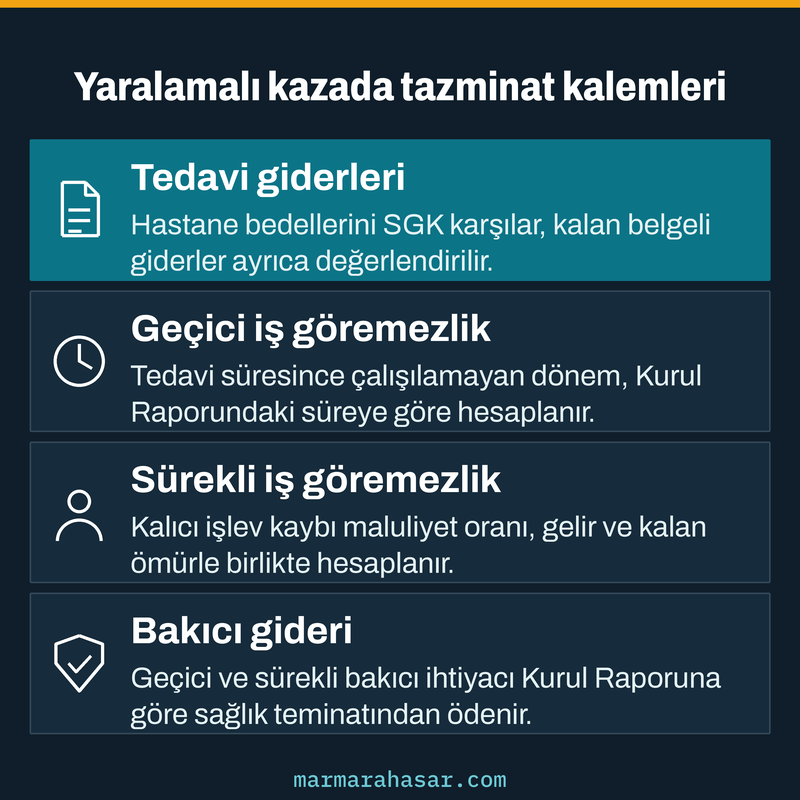
Türk Borçlar Kanunu bedensel zararları dört başlıkta sayar. Tedavi giderleri, kazanç kaybı, çalışma gücünün azalmasından doğan kayıplar ve ekonomik geleceğin sarsılmasından doğan kayıplar.[1] Liste örnek niteliğindedir, başka zarar kalemleri de ispat edilerek istenebilir.
Zorunlu trafik sigortası bu kalemleri iki teminat altında toplar. Sağlık giderleri teminatı tedaviyi ve bakıcıyı, sakatlanma teminatı ise geçici ve sürekli iş göremezliği karşılar.
| Kalem | Sigortadaki yeri | Belirleyici belge |
|---|---|---|
| Tedavi giderleri | Sağlık giderleri teminatı | Fatura, epikriz, tedavi kayıtları |
| Bakıcı gideri | Sağlık giderleri teminatı | Kurul Raporu |
| Geçici iş göremezlik | Sakatlanma teminatı | Kurul Raporu, gelir belgesi |
| Sürekli iş göremezlik | Sakatlanma teminatı | Kurul Raporu, gelir belgesi |
| Manevi tazminat | Kapsam dışı | Olayın ağırlığı |
Tedavi Giderlerini Kim Karşılar?
Trafik kazası nedeniyle hastanelerin sunduğu sağlık hizmet bedellerini Sosyal Güvenlik Kurumu karşılar. Kazazedenin sosyal güvencesi olup olmaması bu sonucu değiştirmez. Kural, Karayolları Trafik Kanunu m.98’dedir.[2]
Zorunlu sigorta genel şartları da aynı ayrımı yapar. Bu madde kapsamında ödenen giderler için sigorta şirketinin sorumluluğu sona erer. Protez organ bedelleri dahil tedavi giderleri ise sağlık giderleri teminatının tanımında yer alır.
BilgiSGK’nın karşılamadığı bir gider kaldıysa fatura, reçete ve ödeme dekontu saklanmalıdır. Bu giderin kimden isteneceği belgelere ve somut dosyaya göre değerlendirilir.
Geçici İş Göremezlik Tazminatı Nasıl Belirlenir?
Geçici iş göremezlik, tedavi ve iyileşme süresince kişinin çalışamadığı dönemi anlatır. Sigortada sakatlanma teminatından karşılanır. Sürenin belirlenmesinde Kurul Raporu dikkate alınır.[3]
Hesapta kişinin kaza tarihindeki geliri esas alınır. Bordro, gelir vergisi beyannamesi ya da hizmet dökümü gelirin kanıtıdır. Belgeli gelir yoksa bilirkişi asgari ücret gibi bir dayanağa başvurabilir.
Kazanç kaybı da bu kalemle yakından ilgilidir ve genel şartlar geçici iş göremezliği sakatlanma teminatı içinde sayar. Karayolları Trafik Kanunu m.92/k ise gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararları kapsam dışında tutar. Sigortanın karşılamadığı kısım, genel hükümlere göre işletene ve sürücüye karşı istenebilir.
Sürekli İş Göremezlik (Efor Kaybı) Tazminatı
Kaza kalıcı bir işlev kaybı bıraktıysa sürekli iş göremezlik tazminatı gündeme gelir. Kişi aynı işi sürdürse bile daha fazla çaba harcar. Uygulamada bu kayba efor kaybı da denir.
Hesabın temeli maluliyet oranıdır. Oranı, yetkili hastanenin sağlık kurulu kaza tarihinde yürürlükte olan yönetmeliğe göre belirler. Raporun nasıl alındığı ve hangi yönetmeliğin uygulandığı maluliyet nedir sorusunu ele alan yazıda anlatılır.
Hesapta oran yalnız değildir. Gelir ve kalan çalışma süresi de sonucu belirler. Oran yükseldikçe tazminat artar, ama tek başına oran sonuç hakkında fikir vermez.
Aynı oranla iki farklı kişi için çok farklı sonuçlar çıkabilir. Genç ve düzenli geliri olan bir kişide işleyecek dönem uzundur. Emekliye yakın bir kişide bu dönem kısalır, hesap da buna göre değişir.
Sonradan oran artarsa yeni bir talep doğabilir. Genel şartların belge listesi bu durumda ilk ödemeye esas alınan yönetmeliğe göre düzenlenmiş Kurul Raporu ister. Artış tarihinin ve gerekçesinin raporda yazılı olması dosyayı kolaylaştırır.
Bakıcı Gideri Hangi Durumda Ödenir?
Bakıcı gideri iki dönemde istenir. Tedavi süresince ortaya çıkan geçici bakıcı ihtiyacı ve sakatlık oranı belirlendikten sonra tıbben gerekli olan sürekli bakıcı ihtiyacı.
Genel şartlara göre iki gider de sağlık giderleri teminatından sigorta şirketince karşılanır. İhtiyacın süresi ve sürekli olup olmadığı Kurul Raporuna göre belirlenir. Raporda bakıcı ihtiyacının yazılı olup olmadığına bu yüzden ayrıca bakılmalıdır.
Tazminat Hesabında Yaşam Tablosu ve Progresif Rant
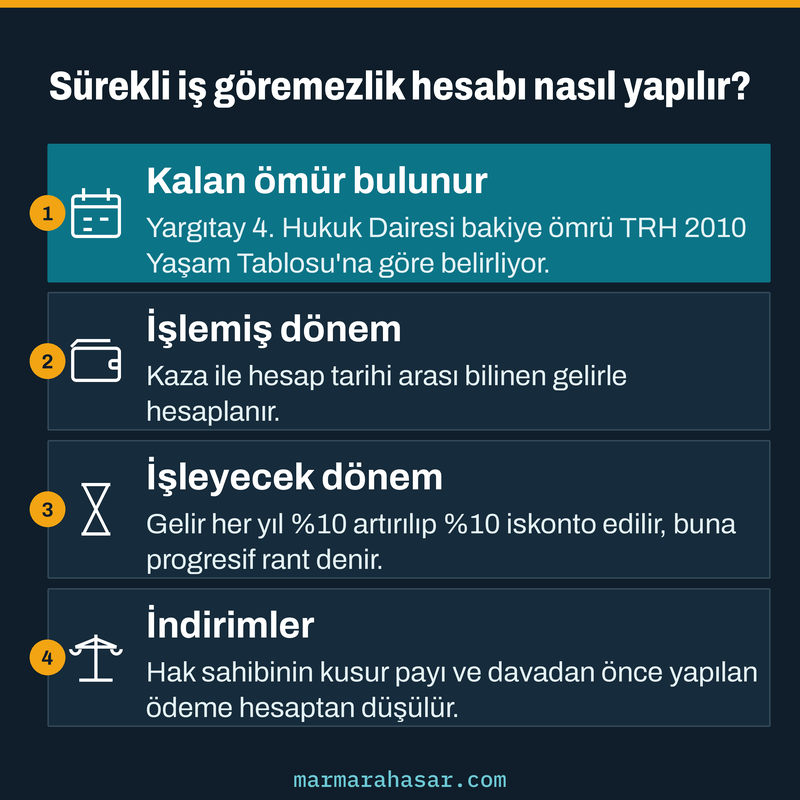
Yaralamalı trafik kazası tazminat hesabında en çok tartışılan konu sürekli iş göremezliktir. Bu hesapta önce kişinin kalan ömrü bulunur. Yargıtay 4. Hukuk Dairesi, bakiye ömrün TRH 2010 Yaşam Tablosu’na göre belirlenmesini istiyor. Daire 2024’te bölge adliye mahkemeleri arasındaki görüş ayrılığını da bu yönde giderdi.[4]
“Gerçek zarar hesabı, özü itibariyle varsayımlara dayalı bir tespit olduğundan gerçeğe en yakın verilerin kullanılması esastır.”
Yargıtay 4. Hukuk Dairesi, E.2024/3323, K.2024/5474, 30.05.2024 (uyuşmazlığın giderilmesi, oybirliği)
Hesap iki döneme ayrılır. İşlemiş dönem, kaza ile hesap tarihi arasıdır ve bilinen gelirle hesaplanır. İşleyecek dönem ise hesap tarihinden sonrasıdır ve gelir bilinmez.
Bilinmeyen dönemde progresif rant yöntemi kullanılır. Uyuşmazlık kararında aktarılan bölge adliye kararlarına göre, kapatılan 17. Hukuk Dairesi ile 4. Hukuk Dairesinin yerleşik uygulamasında gelir her yıl %10 artırılıp %10 iskonto edilir. Daire, 2025 tarihli bir kararında %1,8 teknik faiz uygulanmadan yapılan bu hesabı yerleşik uygulamasına uygun buldu.[5]
NotTRH 2010 tablosu bilgisi Yargıtay 4. Hukuk Dairesi’nin E.2024/3323, K.2024/5474 (30.05.2024) sayılı kararının gerekçesinden, %10 artırım ve iskonto bilgisi aynı kararda aktarılan bölge adliye kararlarından, %1,8 teknik faiz uygulanmaması E.2023/556, K.2025/55 (06.01.2025) sayılı karardan alınmıştır. Erişim tarihi 19.10.2026.
Bulunan tutardan bazı indirimler yapılabilir. Hak sahibinin kendi kusuruna denk gelen kısım sigorta teminatı dışındadır. Sigorta şirketi davadan önce ödeme yaptıysa bu tutar güncellenerek hesaptan düşülür. Kusur oranı tartışmalıysa kusur oranına itiraz yolu ayrıca değerlendirilir.
Yeni Düzenlemeler Hangi Kazalara Uygulanır?
Bu yıl iki ayrı düzenleme hesabı etkiliyor. Biri Türk Borçlar Kanunu m.55’e eklenen fıkralar, diğeri zorunlu sigorta genel şartlarının değişmesidir. İkisinin geçiş kuralı farklıdır.
7589 sayılı Kanun m.55’e iki fıkra ekledi. Kazancın bilindiği döneme ait tazminata olay tarihinden, bilinmeyen döneme ait tazminata karar tarihinden kanuni faiz işler. Tahkikattan önce yapılan ödeme, tazminattan oransal olarak mahsup edilir. Değişiklik yalnız yürürlükten sonra meydana gelen olaylara uygulanır, önceki kazalarda eski metin sürer.[6]
Genel şartlarda Ek-1, Ek-2, Ek-3 ve Ek-7 kaldırıldı. Ek-2 sakatlık tazminatlarının hesap esaslarını, Ek-7 hayat tablolarını içeriyordu. Değişikliğin metni Resmi Gazete sayfasında yer alır.[7]
| Düzenleme | Hangi tarihe bakılır? |
|---|---|
| TBK m.55 ek fıkraları | Kaza 31.07.2026’dan sonra mı? |
| Genel şartlar değişikliği | Poliçe 01.07.2026’dan sonra mı yapıldı? |
| Teminat limitleri | Kaza tarihindeki limit |
ÖnemliGenel şartlarda hangi metnin uygulanacağını kaza günü değil poliçe tarihi belirler (C.11). Teminat limitleri ise kaza tarihine göre uygulanır (A.1). Güncel limit tutarları her yıl yeniden belirlenir ve resmi duyurudan kontrol edilmelidir.
Sigorta Şirketine Başvuru Dilekçesi ve Belge Listesi
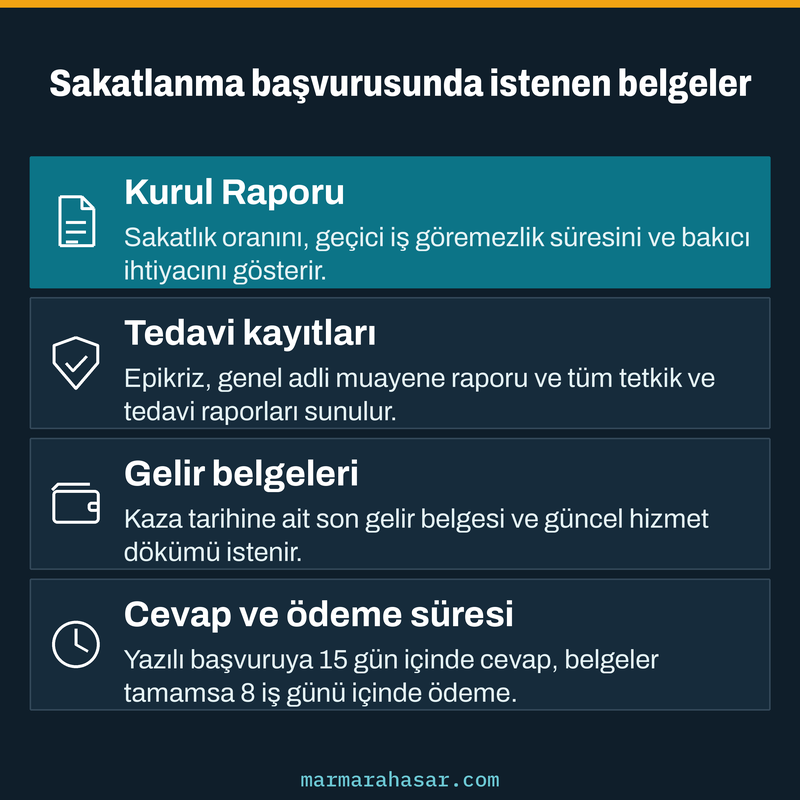
Yaralamalı trafik kazası tazminat talebinde dava ya da tahkimden önce ilgili sigorta şirketine yazılı başvuru zorunludur. Şirket 15 gün içinde yazılı cevap vermezse ya da cevap talebi karşılamazsa sonraki yola geçilir. Başvuru dilekçesinde kaza tarihi, poliçe bilgisi, istenen kalemler ve banka hesabı açıkça yazılmalıdır.
Genel şartların Ek-6’sı sakatlanma talepleri için şu belgeleri sayar:
1. Kurul Raporu (artan oran talebinde ilk ödemeye esas yönetmeliğe göre düzenlenmiş rapor).
2. Epikriz raporu, genel adli muayene raporu ve tüm tetkik ve tedavi raporları.
3. Mağdurun kimlik belgesi fotokopisi.
4. Kaza raporu, varsa bilirkişi raporu, keşif zaptı ya da mahkeme kararı.
5. Kaza tarihine ait son gelir belgesi, güncel SGK hizmet dökümü ve varsa hesap tarihine ait gelir belgesi.
6. Banka hesap bilgileri ve sağlık verileri için açık rıza beyanı.
7. Varsa doğrulanmış cep telefonu numarası.
Hesabı ilk aşamada sigorta şirketinin aktüer raporu yapar. Rapordaki gelir ve oran verileri belgelerle karşılaştırılmalıdır. Hatalı bir veri, sonucu baştan sona etkiler.
Belgeler tamamlandıktan sonra şirket sekiz iş günü içinde ödeme yapar. Eksik belge talebi haklıysa süre yeni belgenin ulaşmasıyla başlar. Ölümlü kazalarda Ek-6’nın ayrı bir bölümü uygulanır ve konu destekten yoksun kalma tazminatı başlığında ele alınır.
Not15 günlük cevap süresi 2918 sayılı Kanun m.97’den, sekiz iş günlük ödeme süresi Genel Şartlar B.2.1’den, belge listesi RG 12.06.2026/33278 ekindeki Ek-6’dan alınmıştır. Erişim tarihi 19.10.2026.
Kazaya karışan araç sigortasızsa ya da tespit edilemiyorsa başvuru Güvence Hesabı üzerinden yürür.
Manevi Tazminat Sigortadan İstenir mi?
Hayır. Kanun m.92/f manevi tazminat taleplerini zorunlu sigortanın kapsamı dışında tutar. Manevi tazminat, bedensel bütünlüğün zedelenmesi nedeniyle TBK m.56’ya göre işletenden ve kusurlu sürücüden istenir. Tutarı mahkeme olayın özelliklerine göre takdir eder ve ayrı bir hesap yöntemine bağlı değildir.
Uzlaşma Olmazsa Tahkim ya da Dava
Şirketin teklifi zararı karşılamıyorsa iki yol vardır. Sigorta tahkim komisyonuna başvuru ya da mahkemede trafik kazası tazminat davası açılması. İki yolda da hesap genellikle aktüer bilirkişiye yaptırılır.
Ceza yargılaması tazminat dosyasından ayrı yürür. Şikayet, uzlaştırma ve ceza konusu yaralamalı trafik kazası cezası yazısında anlatılır. Ceza dosyasındaki yaralanma raporu için kati rapor nedir yazısına bakılabilir.
Konuyla bağlantılı olarak trafik kazası manevi tazminat yazısına da göz atılabilir.
Yaralamalı Trafik Kazası Tazminatı Hakkında Sık Sorulan Sorular
Yaralamalı trafik kazası sigorta ödemesi ne kadar olur?
Tek bir tutar yoktur. Sonuç maluliyet oranına, yaşa, gelire, kusur oranına ve kaza tarihindeki teminat limitine göre değişir. Hesap aktüer yöntemle yapılır.
Hastane masraflarını sigorta şirketi mi öder?
Trafik kazasında hastanelerin sağlık hizmet bedellerini Sosyal Güvenlik Kurumu karşılar. Bu kapsamda ödenen giderler için sigorta şirketinin sorumluluğu sona erer.
Geçici iş göremezlik süresini kim belirler?
Süre, sağlık kurulunun düzenlediği Kurul Raporuna göre belirlenir. Hesapta kişinin kaza tarihindeki geliri esas alınır.
Maluliyet oranı yoksa tazminat istenebilir mi?
Sürekli iş göremezlik tazminatı için kalıcı bir oran gerekir. Oran çıkmasa da tedavi giderleri, geçici iş göremezlik ve geçici bakıcı gideri ayrıca değerlendirilebilir.
Bakıcı gideri için ayrı rapor gerekir mi?
Genel şartlar bakıcı ihtiyacının Kurul Raporuyla belirlenmesini ister. Raporda bu konunun yazılı olup olmadığına bakılmalıdır.
Sigorta şirketi kaç günde ödeme yapar?
Genel şartlara göre gerekli belgelerin tamamı şirkete ulaştıktan sonra sekiz iş günü içinde ödeme yapılır. Yazılı başvuruya 15 gün içinde cevap verilmesi gerekir.
Manevi tazminat sigortadan alınabilir mi?
Hayır. Zorunlu trafik sigortası manevi tazminatı kapsamaz. Bu talep işletene ve kusurlu sürücüye yöneltilir.
Kaynaklar
- 6098 sayılı Türk Borçlar Kanunu m.54, m.55 ve m.56. ↩
- 2918 sayılı Karayolları Trafik Kanunu m.92, m.97 ve m.98. ↩
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları A.1, A.2/i, A.5/b-c, B.2.1, C.7 ve C.11 (RG 12.06.2026/33278 değişikliği işlenmiş metin). ↩
- Yargıtay 4. Hukuk Dairesi, E.2024/3323, K.2024/5474, 30.05.2024 (uyuşmazlığın giderilmesi, oybirliği). ↩
- Yargıtay 4. Hukuk Dairesi, E.2023/556, K.2025/55, 06.01.2025 (onama, oybirliği). ↩
- 7589 sayılı Kanun m.18, geçici m.1/9 ve m.26 (RG 31.07.2026/33326). ↩
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartlarında Değişiklik Yapılmasına Dair Genel Şartlar md.6, md.7 (Ek-6) ve md.8 (RG 12.06.2026/33278, yürürlük 01.07.2026). ↩